



Automotive chiptekort: Hoe industriële druk de supply chain vormt
Michael Knight, president van TSG, legt de multi-jarige, multi-factor oorsprong van de automotive semiconductor knelpunt uit.
In 2020 begon de wereldwijde economie te herstellen van de COVID-19 schok. Elektroniefabrikanten, die geleerd hadden zich aan te passen, positioneerden zich voor een post-pandemie piek. Begin 2021 domineerden kopjes over semiconductortekorten en hun ripple effect op consumentenelektronica en de automobielsector. Hoewel de automarkt pre-pandemie ondergeproduceerd was, stabiliseerden autoverkopen en klommen vervolgens, waardoor fabrikanten gedwongen waren onderdelen te back-orderen – inclusief het groeiende aandeel elektronische componenten.
Figuur 1. Stijgende autoverkopen verhogen de dealer voorraaddruk en de vraag aan automotive leveranciers.
Levertijden voor semiconductors hebben het gesprek gedomineerd, toch zijn ook andere elektronische onderdelen zoals high-capacitance keramische condensatoren, power inductors en high-temperature connectors in korte voorraad. Een enkele ontbrekende component kan een hele productielijn stilleggen, dus zelfs een nominale chipsurplus zou de knelpunt niet oplossen.
Drijvers van componentvraag
De elektronische inhoud van nieuwe voertuigen groeit snel – vooral voor hybride en volledig elektrische modellen. Productie van EV's wordt verwacht te verdubbelen tot meer dan 12 miljoen units per jaar in de komende jaren, wat een 30-50% toename van elektronica per voertuig drijft. Figuur 2 illustreert de verwachte groei van EV's en de resulterende piek in componentvraag.
Figuur 2. Voorspelde exponentiële groei in elektrische voertuigen verhoogt de behoefte aan elektronische componenten.
Veel automobielonderdelen zijn custom-designed en kunnen niet van de ene op de ander dag opgeschaald worden. Het uitbreiden van productiecapaciteit duurt vaak kwartalen tot jaren, vooral voor semiconductors die op oudere fabricagenodes vertrouwen. Chipmakers prioriteren nieuwere, hogere-marge technologieën, waardoor oudere processen onderbenut blijven.
Breder elektronica vraag
De piek in componentverbruik is niet beperkt tot transport. Consumentenelektronica, telecommunicatie en computing drijven allemaal verhoogde vraag. Bijvoorbeeld, 5G-smartphones gebruiken nu ruwweg 50% meer keramische condensatoren dan hun 4G-voorgangers, en notebookproductie steeg 22% vorig jaar door de opkomst van thuiswerken.
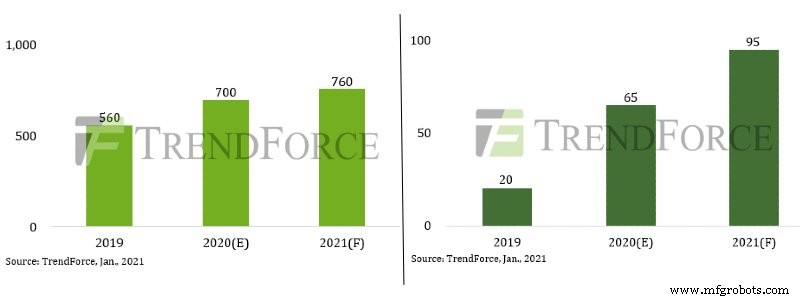
Figuur 3. Groei van TDDI IC shipments voor smartphones en tablets van 2019 tot 2021. Eenheden in miljoenen. Image courtesy of TrendForce.
Fabrikanten die de automobielmarkt bedienen, leveren ook deze andere sectoren. Wanneer de vraag over alle verticals piekt, moeten ze klanten prioriteren, vaak in het voordeel van hogere-marge of grotere-volume kopers. Automerkers, met hun lange productlevenscycli en agressieve inkoopvoorwaarden – zoals just-in-time voorraad, lage aansprakelijkheid en financiële boetes voor vertragingen – oefenen aanzienlijke druk uit op leveranciers.
Verschuivende leverancierscapaciteit
Tijdens de pre-pandemie achteruitgang herverdeelden componentproducenten capaciteit naar hogere-marge consumentenelektronica. Toen automerkers terugkeerden, was de verwachte voorraad al geabsorbeerd door andere sectoren, zonder buffer voor de just-in-time model van de auto-industrie.
Extra complicaties ontstaan door VS-China handelsspanningen, waardoor prijsgevoelige VS-automerkers steeds meer afhankelijk worden van Chinese leveranciers. Gepaard met vaker voorkomende extreme weersomstandigheden die wereldwijde supply chains verstoren, staat de sector voor een "perfecte storm" die de industrie al miljarden aan verloren omzet en winst heeft gekost.
Mondiale supply chain kwetsbaarheid
Automotive supply chains zijn berucht complex. Een enquête van Jabil Electronics vond dat een gemiddelde automerker vertrouwt op 250 tier-one leveranciers en tot 18.000 leveranciers in het uitgebreide netwerk. Elk schakel kan beïnvloed worden door brand, overstroming, aardbeving, politieke onrust, tarieven of ziekte, wat de fragiliteit van het huidige systeem benadrukt.
Kortetermijnoplossingen zijn onwaarschijnlijk. De industrie moet zich wapenen voor aanzienlijke omzetverliezen – geschat op $61 miljard aan verloren verkopen – terwijl het de supply chain herstructureert om toekomstige schokken te weerstaan.
Industry Articles zijn een vorm van content die industriële partners in staat stelt nuttig nieuws, berichten en technologie te delen met All About Circuits-lezers op een manier waar redaktionele content niet goed voor geschikt is. Alle Industry Articles zijn onderworpen aan strenge redaktionele richtlijnen met de bedoeling lezers nuttig nieuws, technische expertise of verhalen te bieden. De meningen en standpunten die in Industry Articles worden uitgedrukt, zijn die van de partner en niet noodzakelijk die van All About Circuits of zijn schrijvers.
Ingebed
- Fabrikanten Voorbereiden op de Elektrische Voertuig Revolutie
- Hoe bedrijven blockchain benutten voor de volgende digitale revolutie
- Kunnen 3PL's de post-COVID vraagpiek aan?
- Ketens revolutioneren om de wereldwijde halfgeleidertekort te beëindigen
- Ontdek Professionele Metaalafwerkingsopties voor Duurzaamheid en Esthetische Excellentie
- Hoe 3D-printen metaalfabricage verbetert: Belangrijkste voordelen uitgelegd
- Is uw fabriek klaar voor Smart Manufacturing? Ontgrendel de kracht van Industrie 4.0
- Top innovaties die industriële onderhoud transformeren
- Navigeren Door De Autotechnicus Tekortkoming: Een Nieuw Carrièrepad
- Binnen Een Auto-productielijn: Sleutelstations & Rollen
- Impact Van De Huidige Nikkel Tekort Op Prijzen, Aanbod En Industriestrategie