



Staat-voor-staat productietrends: Groeihotspots en dalingszones
De afgelopen paar jaren heb ik meer dan een paar blogs en papers geschreven over productieproductiviteit in de 50 staten. Ik wilde enkele van deze analyses bijwerken om meer recente data weer te geven, te zien wat het ons vertelt en te onderzoeken hoe staten presteerden bij de verandering in reale productie-BBP sinds de Grote Reces, maar vóór de COVID-19-pandemie. Immers, hoe weten we waar we heen gaan als we niet weten waar we geweest zijn?
De impact van de COVID-19-pandemie zal lastig te voorspellen of langdurig te ontleden zijn door een aantal variabelen, inclusief sector, veranderingen in vraag en/of de waarschijnlijkheid dat de fabrikant essentieel werd geacht tijdens de sluitingen in de lente van 2020. Ondanks deze variabelen kunnen we veilig aannemen dat problemen die vóór de pandemie bestonden, fabrikanten tijdens en na de pandemie zullen blijven beïnvloeden.
We hebben dit gehoord via een serie van 11 luisterzittingen georganiseerd door het Hollings Manufacturing Extension Partnership van het National Institute of Standards and Technology (NIST MEP) genaamd de "National Conversation with Manufacturers"-serie. De focus van de gesprekken ligt op het leren hoe fabrikanten omgaan met de nabije schok van de pandemie en zich voorbereiden op succes op de lange termijn.
Een thema dat in elke sessie naar voren kwam was dat hoewel het controleren van het virus groot loopt, geen van de bedrijven kon melden dat hun andere problemen waren verdwenen. Feitelijk bleven hun onderliggende problemen grotendeels hetzelfde, en in een paar plaatsen verergerden de kwesties omdat de pandemie druk uitoefende op pre-bestaande zachte plekken. Het begrijpen van het bestaande landschap blijft belangrijk; soms hoe meer dingen veranderen, hoe meer ze hetzelfde blijven. Het managen van problemen die vóór COVID-19 bestonden, zal een belangrijk stuk zijn van herstel alsook het adresseren van de nieuwe uitdagingen die door de pandemie zijn gebracht.
Het nationale perspectief
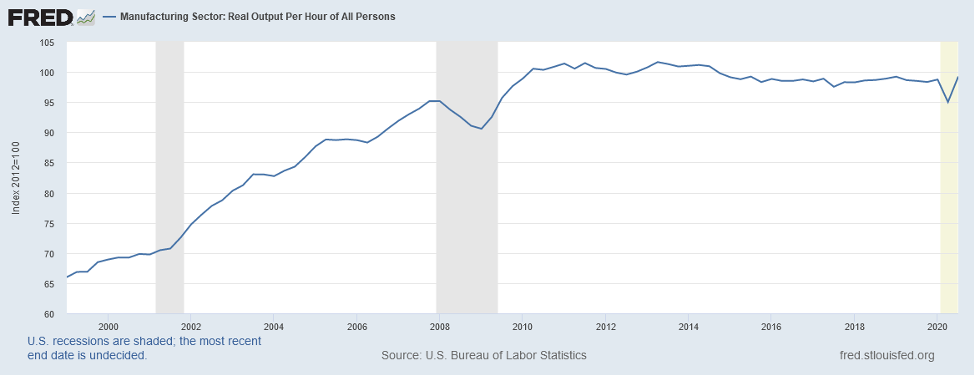
Eén van de dingen die de aandacht van economen heeft getrokken is de trage groei in productiviteit sinds we uit de Grote Reces zijn gekomen. Zoals het grafiek hieronder suggereert, is productiviteit in de productiesector relatief plat gebleven sinds een scherpe stijging toen we uit de Grote Reces kwamen. Sinds die scherpe herstel is productiviteit relatief plat gebleven vanaf ongeveer Q2 2010 tot de COVID-19-reces, toen de echte productiviteit in de productiesector een diepe duik nam maar nu enige tekenen van herstel toont.
Figuur Eén
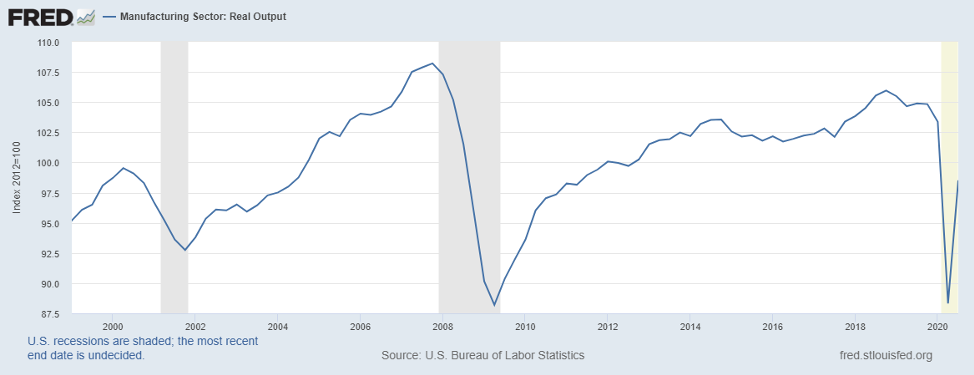
Dit deed me afvragen wat achter de platte prestatie zat. Ik besloot te kijken naar wat er met de echte output (weergegeven als de teller) in de productiviteitsratio (met de noemer die uren vertegenwoordigt) is gebeurd. Het onderstaande grafiek gaf een "aha"-moment in dat de echte output relatief plat is gebleven sinds de economie uit de Grote Reces is gekomen en ver onder waar het eerder was.
Figuur Twee
Dat deed me afvragen wat er over de 50 staten heen ging, en wat volgt is een analyse van hoe de echte output over het land is veranderd.
De staten groeperen
Hoe doen de het in termen van het laten groeien van hun productie-BBP (of echte output)? Ik downloadde reale (inflatiegecorrigeerde) productie-BBP per staat tussen 2009 en 2019 van de U.S. Bureau of Economic Analysis. Wat 2020 voor de staten in petto heeft is een open vraag. Het goede nieuws is dat, hoewel variabel, 38 staten reale productie-BBP-groei zagen tussen 2009 en 2019. Het slechte nieuws is dat de echte productie-BBP in 12 staten over dezelfde periode daalde. Over deze periode groeide de echte productie-BBP in de VS met een matig jaarlijks tarief van ongeveer 1,6%. Ter vergelijking, van 1999 tot 2007 groeide de productie-BBP in de VS bijna twee keer zo snel op jaarbasis — met 3,1%.
Ik verdeelde de staten in vijf groepen. Ik sorteerde de data van hoogste groei naar laagst en groepeerde ze op wat leek op logische breukpunten in de verdeling met de "oculaire vergelijkingsmethode" (ik keek de data aan). De eerste twee groepen van staten presteerden beter dan de VS als geheel met 1,6%. Zes staten — Arkansas, Californië, Colorado, Georgia, Indiana en Massachusetts — in de derde groep groeiden op jaarlijks tarieven hoger dan de VS in het geheel. In totaal groeide de productie-BBP in 25 staten sneller dan de algehele VS BBP tijdens deze periode.
- Groep Eén omvat negen staten: Michigan, Montana, New Hampshire, Arizona, South Dakota, Oregon, Nevada, South Carolina en Florida. De groep bestond uit een handvol staten die reale productie-BBP-groei zagen met een samengestelde jaarlijkse groeivoet (CAGR) van meer dan 3% tussen 2009 en 2019, ongeveer twee keer zo hoog als het nationale tarief. Deze Groep Eén-staten waren wijd verspreid over het land en weerspiegelen verschillende onderliggende industrieverdelingen die bijdroegen aan hun boven gemiddelde groei.
- Groep Twee omvat 10 staten die een samengestelde jaarlijkse groeivoet in reale productie-BBP tussen 2-3% per jaar ervoeren. Net als Groep Eén groeit deze groep sneller dan de natie als geheel. Vier staten — Ohio, Kentucky, Tennessee en Alabama — vormen deel van de autogordel en hun ervaring weerspiegelt deels de ommezwaai in de auto-industrie. Drie staten langs de noordelijke rand — Minnesota, North Dakota en Wisconsin — zaten ook in deze groep. Deze groep omvatte ook Idaho, Kansas en Texas.
- Groep Drie vangt 14 staten die langzamer groeiden dan de eerste twee groepen, tussen 1-2% per jaar. Deze groep, die presteerde op ongeveer hetzelfde niveau als de VS in het geheel, was verspreid over de nationale kaart, hoewel u een cluster van staten in New England kunt zien, waaronder Massachusetts, Rhode Island en Vermont. Er is een andere band van staten die ik zie als de "I-70" staten, waaronder Maryland (waar I-70 begint aan de oostelijke kant), Indiana, Illinois, Iowa, Missouri, Nebraska en Colorado. Andere staten in deze groep zijn Californië en Washington aan de westkust en Georgia in het zuidoosten.
- Groep Vier omvat een kleine groep staten die relatief anemische jaarlijkse groeivoeten in reale productie-BBP ervoeren. Deze vijf staten zijn verspreid over de kaart, en omvatten Hawaii, Mississippi, Pennsylvania, Utah en Virginia.
- Groep Vijf omvat 12 staten die negatieve of verwaarlozbare jaarlijkse groeivoeten in reale BBP hadden. Deze groep omvat een cluster van staten aan de oostkust — beginnend in North Carolina door de Mid-Atlantic regio (Delaware en New Jersey) en in New York, Connecticut en Maine. Er is ook een cluster van staten die meer resource-afhankelijke productiestaten zijn — West Virginia, Oklahoma, Wyoming, Louisiana en New Mexico — wat meer kan weerspiegelen de wankelbaarheid van veranderingen in natuurlijke resourceprijzen en vraag naar goederen zoals kool en gerelateerde producten.
Figuur Drie
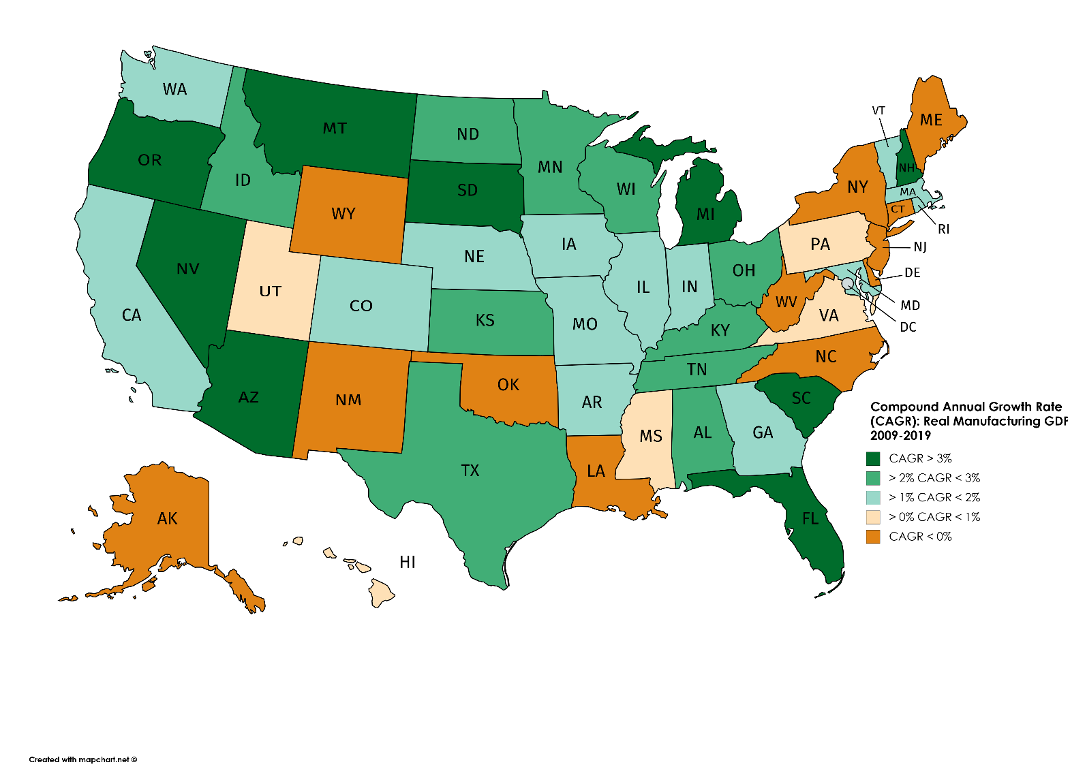
Bron: U.S. Bureau of Economic Analysis
De verschillende patronen in de staten weerspiegelen een hele reeks factoren. Dit omvat verschillen in de mix van productie-industrieën in elk van deze 50 staten en de groei- en dalingspatronen van de productie-industrieën die het belangrijkst zijn voor elke staatseconomie.
De weg vooruit
Ik was verrast door wat ik vond. De verschillen over de 50 staten waren verrassend. Voor beleidsmakers moet misschien nagedacht worden over hoe hun zakelijk klimaat verschillen in staatseconomische prestaties beïnvloedt. Bijvoorbeeld, studies door het Center for Business and Economic Research aan Ball State University en de 2020 State New Economy Index gepubliceerd door de Information Technology and Innovation Foundation kunnen een weg vooruit wijzen. Deze data werpt nieuw licht op verschillende dimensies van productiviteit en productie. Zoals ik in eerdere blogs heb aangegeven, is productieproductiviteit belangrijk, en naarmate we verder herstellen van de huidige crisis, zal productiviteit nog belangrijker zijn voor nationale, staatse en lokale economische en bedrijfscompetitiviteit. Productiviteit wordt typisch gedefinieerd als de verhouding tussen een maat van output en een maat van input (of meerdere inputs) gebruikt om een goed of dienst te produceren. Productiviteit biedt een maat van hoe efficiënt productie-inputs worden gebruikt om een bepaald niveau van output te produceren of op te leveren. Zoals de BLS suggereert in hun "Productivity 101"-les, is productiviteitsgroei het middel om output te verhogen zonder inputs te verhogen of extra kosten te maken.
Een 2017 McKinsey Global Institute Discussion Paper maakte duidelijk dat niet alle bronnen van productiviteitswinst hetzelfde zijn. McKinsey benadrukt hoe productiviteit kan worden verbeterd door efficiëntiewinst — door de hoeveelheid inputs te verminderen om een gegeven output te produceren — of door de waarde of volume van output te verhogen met hetzelfde niveau van inputs. Inderdaad, een 2014 paper door Acemoglu en zijn collega's benadrukte het belang van het desaggregeren van productieproductiviteit in zijn constituent elementen. Ze vonden dat veel van de subpar prestaties in de productie weerspiegelden dalingen in echte output naast dalingen in werkgelegenheid. Ik vermoed dat we veel tijd hebben besteed aan het reduceren van de noemer in productie en niet genoeg tijd aan het nadenken over hoe de teller van geproduceerde items in de productiviteitsvergelijking te laten groeien.
Voor het MEP National NetworkTM, kan de weg vooruit (in termen van productiviteitsverbetering) zijn bedrijven helpen hun toplijn te laten groeien in plaats van de noemer te verkleinen. Dit kan onder andere het helpen van bedrijven met marktinformatie om groeiende segmenten van zakelijke en consumentenvraag te benadrukken alsook zaken als het laten groeien van export, importsubstitutie of reshoring-kansen. Bijvoorbeeld, de recente 2020 State of Manufacturing enquete uitgevoerd door Enterprise Minnesota vond dat bijna 60% van de geïnterviewde fabrikanten zei dat het vinden van nieuwe klanten de primaire drijfveer zal zijn van toekomstige financiële groei. Volgend in lijn is het maximaliseren van productiviteit (27%), dicht gevolg door het ontwikkelen van nieuwe producten (24%).
Herstel na een economische downturn is altijd een complexe uitdaging en terugkeren van de impact van COVID-19 is waarschijnlijk nog zo. Echter, we kunnen wat we wel weten gebruiken om ons te helpen leiden terwijl we proberen een pad te kaarten door wat we niet weten.
Industriële technologie
- TCS Verkent Vlotte & Intelligente Productie: Een Digitale Transformatie Blauwdruk
- IBM's inzichten over AI-gedreven productietrends voor 2022
- Protolabs & Censuswide onthullen: 1 op de 5 Britse fabrikanten onvoorbereid voor Industrie 4.0
- Tekort aan Chassiswielen: Hoe Gebrek aan Mobiliteit Mondiale Supply Chains in de Knoop Drukt
- Additieve Fabricage Uitgelegd: Typen, Processen en Toepassingen
- Productieprocessen begrijpen: definities, typen en kerncomponenten
- Hoe automatisering manufacturing transformeert: Efficiëntie verhogen & kosten snijden
- Slimme Productie: Definitie, Voordelen en Implementatie
- IoT in de productie: Kernconcepten, toepassingen en praktijkvoorbeelden
- Indiase EV-opmars: Huidige Status, Productielandschap en Toekomstperspectief
- Productietraining Revolutioneren met VR en AR