



Koolstofneutrale staalproductie bereiken: innovaties en strategieën
De ijzer- en staalproductie-industrie is de grootste sector in termen van totale wereldwijde fossiele en industriële emissies, goed voor ongeveer 7% tot 9% van de broeikasgasuitstoot (GHG). Tegelijkertijd is staal het primaire materiaalcomponent voor moderne industriële samenlevingen. Verdere consumptie van staal zal plaatsvinden vanwege de behoefte aan uitbreiding en verbetering van infrastructuur en het verhogen van wereldwijde leefstandaarden tot een bevredigend niveau. Er ligt dus een uitdaging in het vinden van paden die maatschappelijk gebruik van staal als materiaal toestaan, terwijl tegelijkertijd de negatieve milieueffecten van de productie worden vermeden.
De urgente noodzaak voor decarbonisatie
Traditionele ijzer- en staalproductieprocessen zijn geassocieerd met zeer hoge milieubelasting door GHG-emissies. De huidige emissies van ijzer- en staalfabrieken liggen op het niveau van ongeveer 1,8 ton CO2 per ton ruw staal (tCO2/tCS). Hoewel er de afgelopen decennia significante lopende inspanningen zijn geweest om GHG-emissies van staalproductie te verminderen, zijn grote technologische doorbraken nog steeds nodig als de ijzer- en staalsector wil meegaan met de overall emissiereducties die nodig zijn onder het Pariser Akkoord, dat streeft ernaar de mondiale temperatuurstijging aan het einde van deze eeuw te beperken tot goed onder 2°C boven pre-industriële niveaus, en stelt dat inspanningen gericht moeten zijn op een nog ambitieuzere doelstelling van slechts 1,5°C temperatuurstijging.
CO2-emissies uit de ijzer- en staalindustrie zijn onder de meest moeilijke te verminderen, aangezien koolstof wordt gebruikt als stoechiometrisch reductiemiddel in de productie van ijzer en staal in de meeste staalfabrieken. Deze koolstof eindigt als een CO/CO2-mengsel in de staalfabrieksgassen, die worden verbrand om warmte, elektriciteit en meer CO2 te genereren. Strategieën voor koolstofafvang en -opslag (CCS), voor koolstofafvang en -gebruik (CCU), of voor het vermijden van CO2 bestaan in ijzer- en staalproductie, maar zijn zeer afhankelijk van de beschikbaarheid van hernieuwbare elektriciteit voor de productie van waterstof (H2).
Projecties en routes naar decarbonisatie
De huidige schattingen van toekomstige staalvraag varieren sterk met een geprojecteerde jaargroei die fluctueert tussen 1,4% en 3,3%. Met deze groeisnelheid is de geprojecteerde staalvraag tot 2025 zo hoog als 2,4 miljard ton. Gedeeltelijke decarbonisatie van deze groeiende ijzer- en staalindustrie kan alleen worden bereikt door efficiëntieverbeteren en de integratie van hernieuwbare elektriciteit in conventionele staalproductieroutes, terwijl volledige decarbonisatie nieuwe nul-koolstof en/of negatieve-emissie technologieën vereist. Aan de andere kant hebben pogingen om de ijzer- en staalproductieprocessen te decarboniseren nog niet een niveau van grootschalige industriële adoptie bereikt, ondanks substantiële lopende R&D-inspanningen. De haalbaarheid en toepasbaarheid van CCS in de context van staalproductie blijft in het huidige scenario zeer twijfelachtig.
In de conventionele hoogoven/basische zuurstofoven (BF/BOF) route wordt koolstof (in de vorm van cokes en steenkool) gebruikt om de endotherme reductiereacties te drijven alsook voor het leveren van de hoge temperaturen die nodig zijn. Een typisch BF-BOF proces produceert 1,6 tCO2/tCS tot 2,2 tCO2/tCS. Er bestaan aanzienlijke regionale verschillen in staalgerelateerde emissies, met sommige staalproducerende landen die een veel hogere CO2-voetafdruk hebben dan OECD-landen. Er zijn ook significante verschillen tussen verschillende staalproductieroutes zoals BF-BOF, DRI-EAF (direct gereduceerd ijzer - elektrisch boogoven) en schroot-EAF. Door technologische verbeteringen hebben staalfabrieken hun brandstofverbruik de afgelopen vijf decennia voortdurend verminderd tot het punt dat de BF-BOF route nu grotendeels geoptimaliseerd kan worden beschouwd. De meest efficiënte BF's in de wereld opereren nu binnen ongeveer 5% boven het theoretische minimum in termen van hun CO2-emissies.
De transitie van zware industrie in het algemeen en de ijzer- en staalindustrie in het bijzonder, naar decarbonisatie heeft, tot zeer recent, niet veel aandacht gekregen vanuit het energiewetenschappelijke en klimaatonderzoek perspectief. Echter, met industriële emissies bijna zo hoog als die van elektriciteitsopwekking, moeten mitigatemaatregelen voor diepe decarbonisatie met kracht worden nagevolgd in de ijzer- en staalindustrie. De diepe decarbonisatiestrategieën voor de ijzer- en staalindustrie kunnen grotendeels twee verschillende routes volgen:
- Wijzigen van bestaande processen om inherente afhankelijkheid van fossiele brandstoffen te verwijderen. Deze route steunt zwaar op het gebruik van elektriciteit, direct of via H2 geproduceerd door elektrolyse.
- Bestaande processen behouden en emissies aanpakken door een combinatie van CCS en CCU toepassing en een shift naar hernieuwbare bronnen voor procesenergie.
De categorisatie van deze twee routes zoals toegepast op de ijzer- en staalindustrie heeft diverse kenmerken alsook uitdagingen en kansen met betrekking tot hun implementatie zoals hieronder beschreven. Fig. 1 geeft de verwachte reductie in CO2-emissies voor diverse alternatieven.
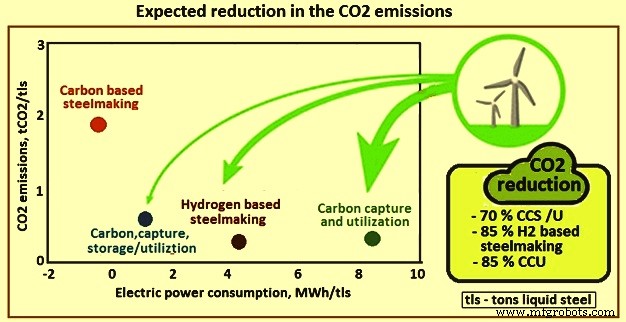
Fig. 1 Verwachte reductie in de CO2 emissies
Route 1: Bestaande processen wijzigen
Elektrificatie en elektrowinning
Met de groeiende beschikbaarheid van goedkope hernieuwbare elektriciteit, worden verschillende vormen van elektrificatie steeds vaker gezien als aantrekkelijke opties voor decarbonisatie van de ijzer- en staalindustrie. Een aantal verschillende technologische oplossingen zijn hiervoor voorgesteld. Onder de meer veelbelovende technologieën is de elektrolyse of 'elektrowinning' van het ijzererts. Dit betekent het gebruik van elektriciteit als reductiemiddel, vergelijkbaar met de productie van aluminium (Al) uit aluminiumoxide (Al2O3). Dit proces is nog in een vroeg stadium van ontwikkeling en is tot nu toe alleen op laboratoriumschaal geprobeerd, maar het vertegenwoordigt een hoge-efficiënte staalproductieoptie met de belofte van grote emissiereducties op de lange termijn.
Elektrowinning is een van de oudste elektrolytische technieken gebruikt voor de winning van metalen uit hun ertsen door gebruik van elektriciteit. Deze technologie wordt normaal gebruikt voor elektrowinning van metalen zoals lood, koper en zeldzame-aarde elementen. Er zijn enkele commercieel beschikbare erts-specifieke elektrowinning technologieën voor ijzer: (i) het Boucher-proces, elektro-veredeling in FeSO4-FeCl2 oplossing, (ii) het Eustis-proces, elektrowinning in FeCl2 oplossing met ijzer-sulfide erts, en (iii) het Pyror-proces, elektrowinning in FeSO4 oplossing met ijzer-sulfide erts. Echter, de meer algemeen toepasbare elektrowinning van Fe uit ijzererts is alleen op laboratoriumschaal vastgesteld. Afhankelijk van de koolstofvoetafdruk van het elektriciteitsmengsel dat voor elektrolyse wordt gebruikt, kan deze route potentieel koolstof-vrij zijn. In een toekomstscenario waarin de wereldwijde primaire energievoorziening gedomineerd wordt door hernieuwbare bronnen, biedt deze technologie significant koolstofreductiepotentieel. Het huidige Europese SIDERWIN-initiatief, een project onder het Horizon 2020 kader met een doel van 87% en 31% reductie in CO2-emissies en energieverbruik (vergeleken met BF-BOF route), respectievelijk, streeft ernaar deze technologie op pilotschaal te valideren en een technology readiness level (TRL) aan te tonen tegen 2022.
Gesmolten oxide elektrolyse
Een andere elektrolytische route die recent belangstelling heeft gekregen voor staalproductie is de gesmolten oxide elektrolyse van ijzererts (ook bekend als pyro-elektrolyse). Het proces is vergelijkbaar met de standaardmethode voor de reductie van Al uit Al2O3 via het Hall-Héroult proces, waarin Al2O3 wordt opgelost in een 800°C bad van gesmolten kryoliet (natrium-aluminiumfluoride) en vervolgens geëlektrolyseerd tussen anoden van grafiet (boven) en een kathode van gesmolten aluminium (onder). De operatie van een vergelijkbaar proces voor ijzerertsreductie bij zeer hoge temperaturen wordt verwacht een potentiële afname in energieverbruik op te leveren vergeleken met lage-temperatuur elektrolyseroutes. Bewijzen van concept zijn gedemonstreerd, maar de technische haalbaarheid met acceptabele efficiënties is nog steeds ontwijken. Uitdagingen omvatten de corrosiviteit van gesmolten elektrolyten, gebrek aan geschikte anodematerialen, en beperkt mechanistisch begrip van zeer hoge temperatuur elektrolytische processen. Hoewel staalproductie door gesmolten oxide elektrolyse potentiële economische en milieuvordelen biedt ten opzichte van klassieke winnende metallurgie, is de haalbaarheid ver van overtuigend gedemonstreerd als een directe nul-koolstof alternatief.
Vergelijkende analyse van routes
Een studie heeft de energiebehoefte en CO2-emissies van vier verschillende staalproductieroutes vergeleken: BF-BOF referentiegeval, BF-BOF met koolstofafvang (BF-CCS), H2-DRI en elektrowinningsproces. De elektrowinningsroute had een energiebehoefte 50% lager dan het referentie BF-BOF geval, gevolgd door H2-DRI en BF-CCS met 28% en 13% lagere energiebehoeftes respectievelijk. Belangrijk is dat de analyse ook concludeert dat meer dan 50% reductie in CO2-emissies niet mogelijk is via de BF-CCS route, terwijl zowel H2-reductie als elektrowinningsroutes uiteindelijk tot volledige decarbonisatie van de ijzer- en staalsector kunnen leiden. De marktintrrede voor H2-DRI en elektrowinning worden niet verwacht vóór 2035 en 2040 respectievelijk.
Waterstof-gebaseerde directe reductie (H2-DRI)
De stoechiometrische consumptie van H2 voor de reductie van hematiet is 54 kg per ton ijzer. Een 1 Mtpa (miljoen ton per jaar) ijzer- en staalfabriek heeft een H2-fabriek capaciteit nodig van zo veel als 70.000 m3 bij STP/uur. Grootschalige H2-productie wordt momenteel bereikt door stoomreformering van methaan. Deze optie kan behouden en zelfs geoptimaliseerd worden voor H2-gebaseerde ijzerproductie, bijvoorbeeld door te streven naar een zuiverheid van 97% tot 98% H2 in plaats van de normale 99,9% plus zuiverheid. Echter, aangezien dit gebaseerd is op fossiele bronnen, blijft de prestatie in termen van CO2-mitigatie gemiddeld, tenzij een CO2-afvangseenheid wordt toegevoegd, wat een andere strategie vertegenwoordigt dan de momenteel nagevolgde. De andere voorkeursoptie is H2 te produceren door water-elektrolyse, mits de benodigde elektriciteit fossiel-vrij is. De grootte van de fabriek kan bereikt worden door vermenigvuldiging van de elektrolysecellen. Nieuwe, verbeterde technologieën zijn ook geïdentificeerd, zoals protonenuitwisselingsmembranen en hoge-druk of hoge-temperatuur elektrolyse.
In H2-gebaseerde reductie wordt het ijzererts gereduceerd door een gas-vaste stof reactie, vergelijkbaar met de DRI-routes. Het enige onderscheidende factor is dat het reductiemiddel puur H2 is in plaats van CO-gas, syngas, of cokes. HYBRIT, kort voor 'HYdrogen BReakthrough Ironmaking Technology', is een joint venture tussen drie Zweedse bedrijven: SSAB, LKAB en Vattenfall. Het streeft ernaar om koolstof volledig uit staalproductie te elimineren, door gebruik van H2-reductie. Het HYBRIT-proces valt binnen een categorie technologische concepten die aanzienlijk dichter bij commerciële implementatie liggen.
Het HYBRIT-proces is gebaseerd op het gebruik van H2 als reductiemiddel, met de H2 geproduceerd door elektrolyse gebaseerd op hernieuwbare elektriciteit. Vanuit een milieuperspectief is het belangrijkste voordeel dat de uitlaat van dit proces water (H2O) is in plaats van CO2, met een consequentereductie in GHG-emissies. Net als bij conventionele DRI-staalproductie kan het met H2-gebaseerde DRI-route geproduceerde ijzer verder worden verwerkt tot staal met commercieel beschikbare EAF-technologie. De H2-productie en EAF-staalproductiestappen kunnen koolstof-vrij gemaakt worden als de elektriciteit en H2 geproduceerd worden met hernieuwbare bronnen zoals PV (fotovoltaïsche) zonne-/wind-/hydro-gepowerde elektrolyse, foto-chemische H2-productie, of zonne-thermische water-splitsing.
Het HYBRIT-proces vervangt steenkool door H2 voor de directe reductie (DR) van ijzer, gecombineerd met een EAF. Het proces is bijna volledig fossiel-vrij en resulteert in een aanzienlijke reductie in broeikasgasemissies. Het proces is onder diverse initiatieven die een H2-DR/EAF opzet gebruiken, de directe reductie van ijzererts door gebruik van H2 combineren met een EAF voor verdere verwerking tot staal. Het product uit het H2-DR-proces is DRI of sponsijzer, wat in een EAF wordt gevoerd, gemengd met geschikte aandelen schroot, en verder verwerkt tot staal. Typisch stroomschema van H2-DR/EAF proces wordt weergegeven in Fig. 2.
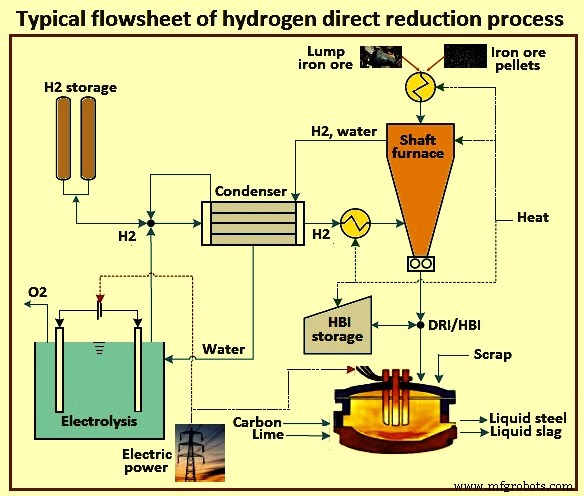
Fig. 2 Typisch stroomschema van waterstof directe reductie proces
Hoewel deze specifieke combinatie van processen nog niet op commerciële schaal is geïmplementeerd, zijn verschillende van de individuele componenten al wijd gebruikt in de wereldwijde ijzer- en staalindustrie. EAF-gebaseerd staal maakt ongeveer 30% van de jaaglijkse wereldwijde productie uit. Het DR-proces wordt ook wijd toegepast, als basis voor ongeveer 7% van de totale wereldwijde ijzerproductie en is normaal geïntegreerd met de EAF. Terwijl puur H2 commercieel is gebruikt als reductiemiddel in directe reductie, steunt bestaande DRI-productiecapaciteit op aardgas dat gestookt wordt om het reductiemiddel te krijgen, een mengsel van CO en H2. Recent is een zero reform (ZR) proces ontwikkeld dat de consumptie van aardgas aanzienlijk heeft verminderd.
Aangezien de kosten van aardgas een sleutelfactor is voor de economische haalbaarheid van deze opzet, is de meeste DRI-productie gevestigd in regio's die rijk zijn aan goedkoop aardgas (CH4). Ondanks het feit dat verschillende componenten van de H2-DR/EAF opzet in industriële omgevingen zijn getest en geïmplementeerd, blijven belangrijke uitdagingen voor het proces. Deze zijn gerelateerd aan procesintegratie, productkwaliteiten, opschaling van H2-infrastructuur (productie en opslag) en de integratie van een H2-DR/EAF ijzer- en staalfabriek in een energiesysteem gebaseerd op hernieuwbare elektriciteitsbronnen. Een van de belangrijkste uitdagingen is hoe koolstof in het ijzer te krijgen om het in staal te veranderen.
Route 2: Bestaande processen behouden met CCS/CCU
Koolstofafvang en -opslag (CCS)
CCS is een belangrijk onderwerp geweest in de studie van de controle van GHG-emissies. De interesse groeide in de jaren 90 met meer diepgang analyse van de technologie. Het concept trad breder in klimaatbeleidsdiscussies in de vroege jaren 2000 als een potentiële technologie waarmee wereldwijd gebruik van fossiele brandstoffen kan doorgaan zonder bij te dragen aan GHG-niveaus in de atmosfeer. Koolstofafvangtechnologie zelf is redelijk rijp, na commercialisatie in de mid-20e eeuw in de voedings- en chemicaliënindustrie. Opslag is ook met succes geprobeerd in aardgasreservoiren. In de vroege fase van CCS-studies voor het doel van klimaatverandering mitigatie, was de focus voornamelijk op toepassingen op de elektriciteitsopwekking sector, met name steenkool-gebaseerde elektriciteitsproductie. Echter, ondanks een lange lijst van proeffabrieken en proefprojecten, heeft commerciële CCS niet gerealiseerd. Dit is deels door kostenoverloop, deels door publieke oppositie voor ondergrondse CO2-opslag en deels door dalende kosten van andere minder vervuilende middelen van elektriciteitsopwekking zoals hernieuwbare energie en aardgas.
Hoewel de verwachtingen voor de rol van CCS in de energiesector zijn gedaald, lijken recente ontwikkelingen in koolstofafvang van aardgas elektriciteitsopwekking, door gebruik van de zogenaamde Allam-cyclus, veelbelovend. Het wordt nog steeds beschouwd als een sleuteloptie voor het verminderen van GHG-emissies van zware industrie inclusief ijzer- en staalindustrie zonder grote veranderingen in de bestaande processen. CCS in de industrie heeft bepaalde onderscheidende kenmerken wanneer het aankomt op condities voor implementatie. Een voordeel is dat CO2-stromen in de industrie doorgaans zuiverder zijn dan in elektriciteitsproductie, wat de scheidings- en afvangstappen minder gecompliceerd kan maken. Bovendien wordt publieke oppositie minder zwaar verwacht, aangezien er weinig hernieuwbare alternatieven zijn voor diverse industrieën, zoals de cementindustrie.
Echter, de ijzer- en staalindustrie heeft ook kenmerken die CCS-toepassingen moeilijk kunnen maken. Ten eerste, in tegenstelling tot de elektriciteitsopwekkingsindustrie, concurreren de ijzer- en staalindustrie wereldwijd, wat het nog kwetsbaarder maakt voor kostenstijgingen en problematischer om kostenstijgingen door te berekenen aan klanten. Een ander nadeel voor de CCS-optie is dat een industriële locatie een aantal CO2-bronnen van variërende concentratie en volumes herbergt. De meeste CCS-beoordelingen richten zich alleen op de grootste CO2-bron, terwijl het vangen van alle CO2 van een fabriek veel moeilijker kan zijn en grote herbouw kan vereisen. Het vangen en opslaan van 50% tot 60% van de CO2-emissies op een industriële locatie kan ongeveer USD 70 tot USD 80 per ton CO2 kosten, volgens diverse beoordelingen. Echter, voor het vangen van hogere aandelen emissies, is de kostenstructuur onzekermer. Opvallend is dat geen betrouwbare kostenschattingen bestaan voor het vangen van meer dan 90% van de emissies.
Het 'Ultra-Low Carbon Dioxide Steelmaking' (ULCOS) project heeft een aantal technologieën geïdentificeerd die de implementatie van CCS in de ijzer- en staalindustrie kunnen ondersteunen. Een hiervan, het TGR-BF (Top Gas Recycling - Blast Furnace) proces, is met succes getest in proeffabrieken, resulterend in een 24% reductiepotentieel in CO2-emissies. Echter, daadwerkelijke afvang en opslag van de CO2 was geen onderdeel van deze proefopzet.
Kortom, CCS lijkt op dit moment een meer veelbelovende oplossing in de industrie dan in elektriciteitsopwekking, maar er zijn nog inherente problemen. Ten eerste, de potentiële GHG-emissiereducties van CCS zijn beperkt tot ongeveer 50%, vanwege kleine en diffuse emissiebronnen, gebrek aan ruimte voor installaties, en andere problemen. Ten tweede, opslaggerelateerde kwesties, zoals toezicht en lange-termijn integriteit van opslagreservoiren, zijn nog onopgelost. Ten derde, CCS gaat met heel weinig co-voordelen, en de aanwezigheid van co-voordelen is geïdentificeerd als een sleutelfacilitator wanneer het aankomt op het versnellen van transitieprocessen. Dit is een factor die brede acceptatie kan belemmeren. Als koolstofafvang gecombineerd wordt met een vorm van CO2-gebruik (CCU), kunnen er grotere kansen zijn, maar er is nog veel procesontwikkeling nodig. Ook, zelfs als de CO2 gebruikt wordt als grondstof zoals in een vorm van specialiteitschemicaal of brandstof, eindigt het uiteindelijk in de atmosfeer.
De rol van biomassa
Door de meeste geschiedenis van ijzer- en staalverwerking heen was biomassa een cruciale hulpbron. Houtskool uit hout fungeerde zowel als het reductiemiddel nodig om ijzererts van zijn zuurstofcomponenten te bevrijden, als de energiebron nodig om de hoge temperaturen te bereiken. Het was pas rond 1875 dat cokes, geproduceerd uit steenkool, overnam, hoewel het belangrijk is om te noteren dat houtskool tot de mid-1900s gebruikt bleef worden. Houtskool geproduceerd uit snelgroeiende eucalyptusbomen wordt nog steeds gebruikt als hoofdreductiemiddel in kleinere staalfabrieken in Brazilië, maar dit is waarschijnlijk niet haalbaar in grotere ijzer- en staalfabrieken door de limieten die opgelegd worden door de lagere druksterkte van houtskool vergeleken met cokes. Ook de grote hoeveelheden die nodig zijn en significante uitdagingen in het behoud van kwaliteit maken een volledige shift van cokes naar bio-cokes zeer onwaarschijnlijk.
Maar biomassa kan nog steeds een belangrijke rol spelen in de decarbonisatie van de ijzer- en staalsector, en diverse opties zijn voorgesteld. Aan de incrementele kant van de schaal is de mogelijkheid om 5% tot 10% houtskool te mengen met cokeskool in de productie van metallurgische cokes voor gebruik in bestaande BF's. Een andere optie is biomassa te gebruiken in de verwerking van rauw ijzererts, ofwel als brandstof voor het proces zelf of om een samengestelde bio-koolstof-ijzererts pellet te produceren die dan in een DR-proces kan worden gebruikt. Er zijn ook proeven geweest gericht op het gebruik van vergaste biomassa in DR-processen. Deze benadering is haalbaar maar heeft verdere proeven en studies nodig. Höganäs AB, een Zweeds bedrijf dat een steenkool-gebaseerd DR-proces gebruikt om ijzerpoeders te produceren, heeft echte proeven gestart van een proces dat houtvergassing gebruikt om zowel bio-cokes te produceren, om als reductiemiddel te dienen, als syngas, voor procesenergie (en mogelijk ook voor reductie).
Bio-methaan zal ook een belangrijke laag-koolstof optie zijn voor verwarming in het secundaire metallurgieproces als het cokesovengas van de cokesoven en bijproductenfabriek niet meer beschikbaar is. In een geïntegreerde ijzer- en staalfabriek wordt het cokesovengas van de cokesoven en bijproductenfabriek gebruikt voor verwarming in de secundaire metallurgieprocessen. Met een H2-DR concept moet deze energie vervangen worden. Op de lange termijn bestaan verschillende opties voor elektrische verwarming, maar bio-methaan kan het momenteel gebruikte aardgas en cokesovengas direct vervangen, met minimale wijzigingen aan het proces.
Echter, de systemische uitdagingen voor biomassa zijn substantieel. In tegenstelling tot steenkool, zijn biomassa-bronnen niet geconcentreerd op een specifieke plek (zoals een mijn), wat leidt tot hoge inkoopkosten aangezien biomassa uit geografisch verdeelde gebieden verzameld, verwerkt en getransporteerd moet worden naar de ijzer- en staalfabriek. Ten tweede, een groeiende vraag naar hout kan leiden tot concurrentie met bestaande gebruikers (zoals de houtindustrie), alsook andere sectoren die biomassa willen benutten om mitigatieambities te bereiken. Dit kan op zijn beurt leiden tot hogere prijzen, tenzij de focus verschuift naar bosrestanten die minder in vraag zijn. Ten slotte, om GHG-emissiereducties te garanderen, is het cruciaal dat biomassa afkomstig is duurzaam beheerde bossen.
Samenvattend, biomassa kan een belangrijke rol gaan spelen in zowel de hernieuwbare als de CCS-route. Beide hebben grote hoeveelheden warmte nodig in de ijzerertsverwerking, secundaire metallurgie en warmwalprocessen. Dit kan prima worden geleverd door verbranding van bio-methaan. In de CCS-route kan houtskool ten minste deels cokes substitueren, zolang de mechanische stabiliteit van de BF-lading behouden blijft. In het HYBRIT-concept wordt biomassa ook voorzien om te dienen als koolstofbron voor ijzer- en staalprocessen en potentieel ook in de downstream metaalbewerkingsprocessen.
Productieproces
- Fiix bereikt CO2-neutraliteit: Een praktische 5-stappen gids
- Inslagdeeltjes in staal: oorzaken, typen en beheersing in secundaire staalbereiding
- Uitgebreid overzicht van staalproductietechnieken
- Koolstofstaal vs Roestvrij Staal: Het juiste materiaal kiezen voor uw project
- IJzer vs. Staal: Belangrijkste Verschillen Uitgelegd
- Hoogkoolstof Roestvrij Staal Begrijpen: Eigenschappen, Toepassingen en Voordelen
- Middelkoolstofstaal Uitgelegd: Eigenschappen, Toepassingen en Voordelen
- Wolfram-molybdeen-ijzer legeringen: verbetering van staalsterkte en productie-efficiëntie
- Koolstofstaal smeden: Hoe hitte en druk kracht en toughness transformeren
- Koolstofstaal vs roestvrij staal: kernverschillen & het juiste materiaal kiezen
- ASTM A595 Graad A Koolstofstaal – Premium Laagkoolstoflegering