



13 toonaangevende Amerikaanse semiconductorbedrijven in 2026
De Verenigde Staten domineert het mondiale semiconductorecosysteem, niet alleen door chipproductie maar door controle over de meest cruciale componenten van de supply chain. Van pionerende chiparchitecturen tot state-of-the-art softwaretools en high-performance computing, genereren Amerikaanse bedrijven meer dan $500 miljard jaaromzet – meer dan de helft van de wereldwijde semiconductor-inkomsten.
Deze gids analyseert de 13 meest invloedrijke Amerikaanse semiconductorbedrijven, met hun businessmodellen, vlaggenschip-technologieën, marktposities en sleutelprestatiemetricen. Of ze nu AI, consumentenelektronica of de volgende golf van computing aandragen, deze firm vormgeven de toekomst van de industrie.
Wist u dat? De CHIPS and Science Act van 2022 reserveert $52,7 miljard om de Amerikaanse semiconductorproductie en onderzoek te versterken – $39 miljard voor fabs en $11 miljard voor R&D en werkelijke ontwikkeling. [1]
13. NXP Semiconductors: Automotive Chip Leader
Opgericht 2006
Kernproducten: ADAS, RF, draadloze communicatieoplossingen
Jaaromzet: $12,61 miljard
Concurrentievoordeel: NFC & embedded security chips
Ontstaan uit een Philips-spin-off, blinkt NXP uit in automotive, industriële en beveiligde connectiviteitsoplossingen. De chips zijn integraal voor ADAS, infotainment, aandrijvingcontrol en voertuignetwerken, terwijl NFC-technologie contactloze betalingen en IoT-apparaten aandrijft.
Belangrijk inzicht: In 2026 lanceerde NXP de S32N7 super-integratie-processor om voertuigdigitalisering te versnellen.
12. Marvell Technology: Data Infrastructure Innovator
Opgericht 1995
Kernproducten: ASICs, netwerkchips, opslagcontrollers
Jaaromzet: $8,19 miljard+
Concurrentievoordeel: Leiderschap in custom AI-silicium
Marvell drijft datainfrastructuur en connectiviteit – wat efficiënte data-omzet, opslag en verwerking in cloud, 5G en AI-workloads mogelijk maakt. De chips zijn de ruggengraat van grote cloudproviders en hyperscale datacenters.
Investerend in 800G en 1,6T optische netwerken en AI-cluster-interconnects, is Marvell's AI-vraag de primaire groeimotor geworden.
Belangrijk inzicht: FY 2026 omzet bereikte $8,19 miljard, gedreven door AI-gerichte vraag. [2]
11. Analog Devices: Signaalverwerking Specialist
Opgericht 1965
Kernproducten: Analog IC's, mixed-signal semiconductors
Jaaromzet: $11 miljard+
Concurrentievoordeel: Industriële & automotive focus
Analog Devices vertaalt real-world signalen naar digitale data, wat de chips onmisbaar maakt voor precisie, laag-vermogen toepassingen in industriële, automotive, communicatie en gezondheidszorgmarkten.
Zijn veerkrachtige businessmodel – lange productlevenscycli en herhalende vraag – houdt omzet stabiel in cyclische markten.
Elektrificatie, AI-geïntegreerde infrastructuur en hernieuwbare energie drijven groei.
Belangrijk inzicht: 45% van omzet komt uit industriële, 30% uit automotive, en 13% elk uit consumenten en communicatie. [4]
10. KLA Corporation: Kwaliteitscontrole Autoriteit van Chips
Opgericht 1975
Kernproducten: Wafer-inspectie, metrologie-tools
Jaaromzet: $13 miljard+
Concurrentievoordeel: Dominantie in procescontrole & inspectie
KLA levert precisie-inspectie- en metrologiesystemen die defect-vrije chips waarborgen. Geavanceerde optica, AI-algoritmen en hoge-precisie metrologie detecteren near-atoomschaal-defecten cruciaal voor complexe nodes.
Met toenemende procescomplexiteit worden KLA's systemen nog essentieler, wat yield-optimalisatie en hoge productie-investeringen drijft.
Belangrijk inzicht: Omzetstromen omvatten servicecontracten, software-upgrades en data-analytics, wat veerkrachtige cashflow garandeert zelfs tijdens downturns.
9. Lam Research: Precisie Fabricatie Specialist
Opgericht 1980
Kernproducten: Etch-systemen, depositie-apparatuur
Jaaromzet: $21,6 miljard+
Concurrentievoordeel: Dominantie in plasma-etching
Lam Research levert etching, depositie en wafer-reinigingstechnologieën essentieel voor het bouwen van ultra-kleine transistors. Naarmate nodes krimpen onder 5nm, groeien precisie-eisen, wat de vraag naar Lam's geavanceerde systemen drijft.
Belangrijk inzicht: De systemen zijn ook cruciaal voor 3D NAND-geheugen, ondersteunend meer dan 200 gestapelde lagen.
8. Applied Materials: Motor achter Chipproductie
Opgericht 1967
Kernproducten: Semiconductor-productietools, depositie-systemen
Jaaromzet: $28,3 miljard+
Concurrentievoordeel: Hoge switchkosten
Applied Materials bouwt de geavanceerde apparatuur die fabs wereldwijd aandrijft – de tools die de gehele chipproductieketen mogelijk maken.
Financieel rapporteert het $28,36 miljard omzet en $7,83 miljard nettowinst, met een 49% brutomarge die de hoge waarde van gespecialiseerde tools weerspiegelt.
Belangrijk inzicht: Zwaar investerend in gate-all-around transistors en geavanceerde DRAM-schaling, houdt Applied 57.700 octrooien, 45% nog actief. [6]
7. Micron Technology: De Geheugenmotor
Opgericht 1978
Kernproducten: DRAM, NAND-flash, high-bandwidth memory
Jaaromzet: $37,3 miljard+
Concurrentievoordeel: Lange-termijn leveringscontracten
Micron is de enige grote Amerikaanse fabrikant van DRAM en NAND-geheugen. AI-workloads hebben geheugen van een commodity omgezet in een strategische drijver, wat de vraag naar high-bandwidth memory en groot-capaciteit DRAM boost.
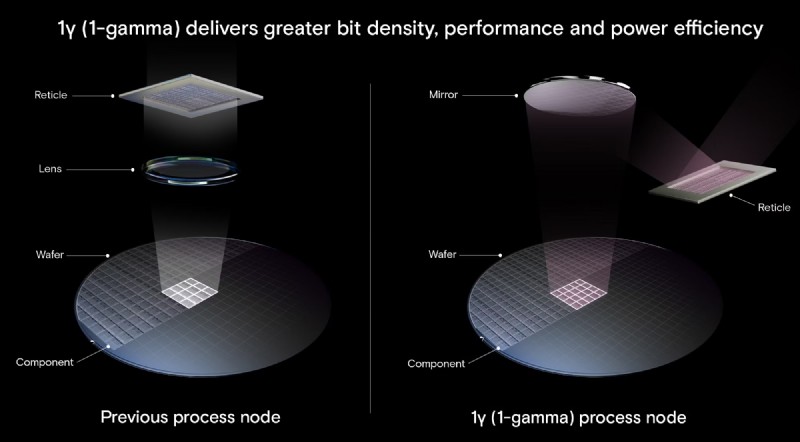
Micron's 1-gamma DRAM en 200-laags 3D NAND staan aan de voorhoede van deze golf.
Belangrijk inzicht: 77% van omzet stamt uit DRAM, 23% uit NAND-flash. [7]
6. Texas Instruments: Stille Leider van Alledaagse Elektronica
Opgericht 1930 (als Geophysical Service)
Kernproducten: Analog IC's, embedded processors
Jaaromzet: $17,6 miljard+
Concurrentievoordeel: Dominantie in analoge semiconductors
TI's analoge segment, gewaardeerd boven $110 miljard, wordt verwacht te groeien met ~6% CAGR tot 2034. Het levert tientallen miljarden apparaten – smartphones, stroomsystemen, auto's, industriële robots – wat het de ruggengraat van moderne elektronica maakt.
Lange productlevenscycli (10–20+ jaar) leveren voorspelbare, stabiele omzetstromen.
Belangrijk inzicht: Brutomarge naderingt 58%, met analoge verkoop die meer dan 80% van totale omzet uitmaakt.
5. Advanced Micro Devices: High-Performance Computing Herdefiniëren
Opgericht 1969
Kernproducten: Ryzen, EPYC, Radeon, Instinct AI-accelerators
Jaaromzet: $37,47 miljard+
Concurrentievoordeel: Datacenter-groei met EPYC CPU's
AMD is gegroeid van underdog tot grote speler in CPU's, GPU's en AI-accelerators. De EPYC-server-CPU's en Instinct-GPU's zijn cruciaal voor AI- en datacenter-workloads.
Belangrijk inzicht: FY 2026 datacenter-segment groeide 57% YoY, gedreven door EPYC en Instinct-vraag. [9]
4. Qualcomm: Koning van Draadloze Connectiviteit
Opgericht 1985
Kernproducten: Snapdragon SoCs, 5G-modems, RF-systemen
Jaaromzet: $44,4 miljard+
Concurrentievoordeel: Ongekende wireless-patentportefeuille
Qualcomm aandrijft het wereldwijde smartphone-ecosysteem met Snapdragon-processors, met ~25% van SoC-uitzendingen en >70% in high-end Android-marked. Het hybride model – chipfabricatie en patentlicentiëring – creëert een hoog-winstgevende structuur.
Naast telefoons breidt Qualcomm rap uit in automotive en IoT, genererend >$1 miljard per kwartaal uit automotive en >20% jaarlijkse groei nastrevend.
3. Broadcom: Ruggegraat van Mondiale Datainfrastructuur
Opgericht 1961
Kernproducten: Custom AI-accelerators, netwerkchips
Jaaromzet: $68,2 miljard+
Concurrentievoordeel: Custom AI-chip-leiderschap
Blinkt uit in netwerken, custom silicium en infrastructuursoftware. De custom AI-chips voor Google, Meta en anderen drijven getailleerde prestaties op schaal.
FY 2025 omzet steeg 24% YoY, genererend $26,9 miljard vrije cashflow. 57% van omzet is semiconductor; 43% komt van infrastructuursoftware.
AI-omzet bereikte $20 miljard in 2025, ~65% YoY groei. Broadcom projecteert >$100 miljard AI-chip-omzet tegen 2027, met 10 GW custom accelerators over zes grote klanten. [10]
2. Intel: Legacy Chip Giant Heruitvindt Zichzelf
Opgericht 1968
Kernproducten: CPU's, AI-accelerators, FPGA's
Jaaromzet: $52,8 miljard+
Concurrentievoordeel: Geïntegreerde fabricage
Intel was pionier in de eerste commerciële CPU en dreef Moore's Wet decennialang. Het blijft de leider in PC- en server-CPU's, leverend aan OEM's zoals Dell, HP en Lenovo.
Zijn IDM-model – chips zelf ontwerpen en fabriceren – onderscheidt het. Recente verschuivingen richten op foundry-diensten (Intel Foundry) en geavanceerde nodes zoals Intel 18A, tijdens uitbreiding naar AI en edge-computing.
Belangrijk inzicht: Jaarlijkse R&D-uitgaven bereiken $13,8 miljard; kapitaaluitgaven overschrijden $14,6 miljard om fabricageleiderschap te herbouwen. [11]
1. NVIDIA: Centrum van de AI-Revolutie
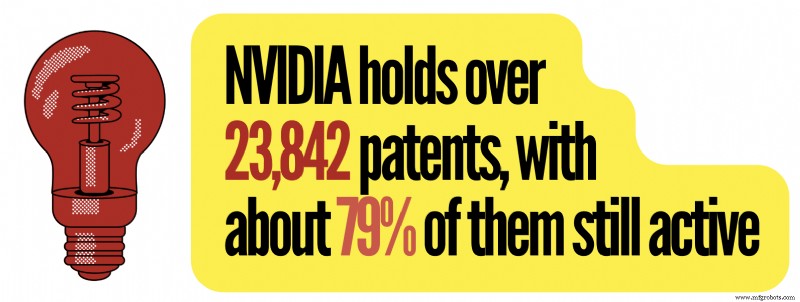
Opgericht 1993
Kernproducten: GPU's, datacenter-systemen, AI-softwareplatforms
Jaaromzet: $215 miljard+
Concurrentievoordeel: CUDA-ecosysteem
NVIDIA heeft zich getransformeerd van een gaming-graphics-pionier tot de dominante AI-computing-provider, aandriving ChatGPT, autonome voertuigen, robotica en cloud-diensten. Het kan een cumulatieve AI-omzetkans van tot $1 biljoen aanboren.
Zijn GPU's domineren 75% van de wereld's TOP 500 supercomputers, wat leiderschap in wetenschappelijke en enterprise-computing onderstreept.
CUDA, een proprietaire softwarestack, creëert significante switchkosten voor ontwikkelaars, wat NVIDIA's marktdominantie cementert.
Belangrijk inzicht: NVIDIA controleert ~92% van de discrete GPU-markt en ~80% van de AI-accelerator-markt. [13]
Lees meer
- 14 toonaangevende Japanse semiconductorbedrijven
- 16 top Chinese semiconductorbedrijven
- 15 Quantum-processoren met een nieuw computing-paradigma
Bronnen geciteerd en additionele referenties
- What the Chips and Science Act means for AI, Stanford University
- Marvell projects strong fiscal 2028 revenue on AI-driven data center boom, Reuters
- Analog Devices has the strongest growth outlook among DAO peers, Seeking Alpha
- Fourth quarter and fiscal 2025 financial results, Analog Devices
- Unlocking innovation while tackling availability & obsolescence, Converge
- Applied Materials' patents and statistics, GreyB
- AI memory is sold out, causing an unprecedented surge in prices, CNBC
- Analog semiconductor market innovations shaping next-gen technologies, Precedence Research
- AMD valuation premium looks different after the latest earnings beat, Investing.com
- Broadcom Inc. Q4 2025 earnings call highlights, Yahoo Finance
- The latest advancement in Intel Foundry process technology, Intel
- 23 Fastest supercomputers in the world, RankRed
- NVIDIA controls 92% of the GPU market, Carbon Credits
Industriële technologie
- Toeleveringsketenrisico's Blijven Bestaan - Voorbereiden op Toekomstige Verstoringen
- Dynamic Machining: Betrouwbare experts in CNC-metaalbewerking
- Geavanceerde 2,5- en 3-as Freesoplossingen voor Complexe Projecten
- Prototypen fouten begrijpen: hun kosten en impact (Deel I)
- Just Enough Desirable Inventory (JEDI): Slimme Strategieën om Crises te Voorkomen
- PCB-isolatiematerialen Begrijpen: Typen, Functies en Toepassingen
- Virtual Reality vs. Augmented Reality: de belangrijkste verschillen uitgelegd
- Nieuwe Thermoelectrische Materialen Ontdekken met Woord-Embeddings
- Negatieve Flank Getriggerde Flip-Flops: Principes, Voordelen & Toepassingen
- Polyurethaan Rollen: Betrouwbaarheid en Efficiëntie Vergroten in Fabriek & Magazijn Automatisering
- 1-2-3 Blokken Uitgelegd: Essentiële Tools Voor Precisie Bewerking