



Hoe afvalkosten materialen, tijd en winstgevendheid beïnvloeden
De verborgen kosten van materiaalverspilling in productie
Productie is extreem competitief en wordt nog intenser naarmate klanten meer diensten eisen. Het is belangrijk om niet alleen controle over de overhead te managen, maar ook te begrijpen hoe het verbeteren van materiaalhandling directe kosten kan verminderen. Dit artikel gaat over de verborgen kosten geassocieerd met materiaalverspilling en de bijproducten ervan.
Het verminderen van materiaalverspilling betekent betere resource-efficiëntie, minimalisatie van vervuiling en meer winst. Elke euro die bespaard wordt op grondstoffenkosten bespaart het bedrijf op de bottom line. Met kosten voor grondstoffen die stijgen, wordt de druk op productiefaciliteiten om productafval te verminderen steeds belangrijker. Opkomende markten veroorzaken een dramatische toename in vraag naar hulpbronnen, en voorraden van veel grondstoffen zijn moeilijker te beveiligen. Commodityprijzen zullen waarschijnlijk blijven stijgen en onstabiel blijven. Fabrikanten voelen de effecten al in operaties en bottom lines, en deze zullen waarschijnlijk persisteren, zo niet erger worden.
Bedrijven die de noodzakelijke stappen ondernemen om resource-productiviteit te verhogen, kunnen significante waarde produceren in het minimaliseren van kosten terwijl ze betere operaties vestigen.
Directe materiaalkosten
Directe materiaalkosten is iets wat iedereen kent en zich kan voorstellen. Dit is de kosten van de directe materialen nodig voor het produceren van goederen voor productie. Hier is een idee van hoe u directe materiaalkosten kunt berekenen.
- Bepaal het totale te produceren bedrag. Dit wordt meestal aangegeven door de ordergrootte.
- Bereken het totale bedrag aan grondstoffen vereist om de order te produceren.
- Vermenigvuldig dat bedrag met de kosten geassocieerd met de eenheidsprijs van de grondstof.
- Als er afval of schroot is, moet dit worden toegevoegd aan de kosten in stap 3.
- Als het afval of schroot tegen salveringswaarde verkocht kan worden, moet dit van de kosten in stap 4 worden afgetrokken.
Door de stappen te bekijken en te zien hoe de berekening wordt gedaan, rijzen enkele vragen die u uzelf moet stellen. Hier zijn enkele van de vragen die u uzelf moet stellen.
- Als u het totale bedrag aan grondstoffen berekent dat u nodig hebt om de order te voltooien, waarom zou u dan overblijvend afval of schroot hebben?
- Wat gebeurt er als u een fout maakt bij het schatten van het totale bedrag aan grondstof en een tekort bedrag bestelt?
- Wat is de eenheidsprijs van de grondstof versus de eenheidsprijs van het gesalveerde materiaal?
- Hoe beïnvloeden deze kwesties de totale operationele time-to-market?
- Zou het niet beter zijn om meer voorraad te houden om product levertijd te verminderen en minder grondstof te hoeven bestellen?
Voor dit artikel zullen we duiken in de kosten van materiaalverspilling en hoe onjuiste materiaalorders tijd en geld kunnen beïnvloeden.
Waarom het schatten van totale grondstofkosten belangrijk is
Grondstoffen zijn de basis voor alle producten in productie. Toegenomen productiehulpbronkosten moedigen management aan om betere manieren te vinden om productafval te minimaliseren. Productafval is de overige grondstof niet nodig van de voorraad. Bijvoorbeeld, het kan de koperdraad zijn die afgeknipt wordt om de juiste lengte te maken voor een kabelboom. Of het overige staal dat gefreesd is van het grondstoffenblok. Het maakt niet uit of het van het frezen of de installatie van componentmaterialen komt, het resultaat is hetzelfde.
Salveren van overige materialen
Salveren wordt vaak in de industrie uitgevoerd om de kosten van afvalvoorraden terug te winnen. Het probleem met deze methode is dat de marktprijs veel hoger is dan wat teruggewonnen kan worden door afval te recyclen. Dit toont alleen aan dat begrijpen hoeveel overmaat afval kan kosten en hoe het de directe materiaalkosten kan beïnvloeden.
Grondstof levertijd
Het hebben van het geschatte bedrag aan grondstoffen nodig om productie te voltooien is nooit een exacte wetenschap. Er zal altijd een marge van fout zijn in het bepalen van het precieze bedrag. Een goede rule of thumb is meer kopen in plaats van minder. Probeer om al het geld dat u kunt uit de materialenorder te halen is zeker goede praktijk, maar het onderschatten van een voorraadaanvraag kan erger zijn dan het overschatten van de voorraadaanvraag.
Denk hierover vanaf het begin. Productiefaciliteiten voor producten naar de markt hebben geen toegang tot de basisgrondstoffen nodig om productie te starten zodra orders binnenkomen. Er is vaak voorraadvorming, maar deze doet weinig meer dan de startperiode compenseren voordat de rest van het materiaal aankomt. Voor kleine orders kunnen reserves voldoende zijn, maar voor grotere orders is de opgeslagen hoeveelheid mogelijk niet voldoende.
Schatting voor kostenefficiëntie is altijd een goede praktijk, maar ervoor zorgen dat de materialen die aankomen het exacte bedrag zijn dat nodig is om het project te voltooien, is een harde noot. Het gebruik van het voorbeeld voor onjuiste metingen van grondstoffen voor productie is een prima voorbeeld. Als de oorspronkelijke order geen rekening hield met het feit dat er materiaalverlies zou zijn, zou de manager een andere grondstoforder moeten plaatsen.
Dit zou niet te veel van een probleem zijn als de order redelijk klein is, maar weer voor grote orders geldt hetzelfde probleem voor de leverancier waar u inkopt. De levertijd voor de leverancier om de materialen te verzenden kan variëren van een paar dagen tot een paar weken. Dit hangt allemaal af van waar ze staan met hun eigen voorraad. De gehele levertijd moet het volgende omvatten:
- Pre-verwerkings levertijd - De tijd vereist om een inkooporder vrij te geven vanaf het moment dat u de vereisten te weten komt.
- Verwerkings levertijd - De tijd vereist om het item te verkrijgen of te produceren.
- Na-verwerkings levertijd - Dit vertegenwoordigt de tijd om een gekochte item beschikbaar te maken in voorraad vanaf het moment dat u het ontvangt.
Als geluk aan uw kant is, dan zal het bedrijf uw product beschikbaar hebben in voorraad en kunt u direct naar de verwerkings levertijd stap overslaan. Als het product geproduceerd moet worden, kan dit de voortgang vertragen. Op dit punt bent u bij de hoogste hoeveelheid levertijd. Als er eerdere orders zijn, verhoogt dit de levertijd nog meer.
Nu is het productieproces voor dat project geschorst totdat materialen aankomen. Dit kan nadelige effecten hebben op de time-to-market deadline gepresenteerd door de klant.
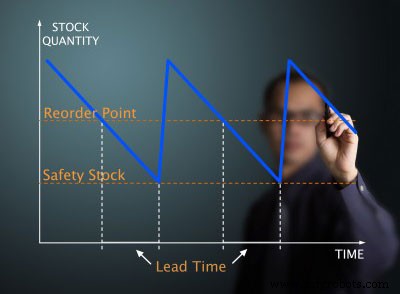
Het is belangrijk te begrijpen dat materialen niet altijd op vraag beschikbaar zijn en oorspronkelijke schattingen misschien aan de hoge kant moeten zijn voor veiligheidsmaatregelen.
Voorraadhouding als laatste redmiddel
Bij omgaan met lange en/of onvoorspelbare levertijden, voegen supply professionals vaak grondstofvoorraden toe om de toegevoegde levertijden en risico's te compenseren. Veel bedrijven oefenen deze methode uit omdat voorraad een activa is op de balans en geacht wordt goedkope verzekering te zijn. Deze beslissing wordt ondersteund door de lage kosten om voorraad te dragen die door de meeste bedrijven gebruikt worden.
Hoewel het houden van voorraden een goede manier is om de pijn van tekortkoming in geproduceerde goederen te verminderen, zijn de directe en indirecte kosten veel hoger dan doorgaans geglaubd.
Billijke kosten om voorraad te dragen variëren tussen 50 en 75 procent van de aankoopprijs per jaar. Veel bedrijven hebben hun kosten onderschat door de indirecte kosten geassocieerd met het onderhouden van voorraad niet te overwegen. Bedrijven realiseren zich niet dat voorraad nuttig is voor bepaalde instanties. Vooral als productie tekortschiet en meer producten onmiddellijk nodig zijn, of als kleine orders binnenkomen die voorraad voldoet, maar de waarheid is dat de indirecte kosten geassocieerd met het houden van producten tamelijk groot zijn.
Het probleem met voorraden en hun geassocieerde kosten tonen zich in verhoogde overheadkosten, lage voorraaddraaiingen, slechte kasstroom, en hoge verouderde voorraden. Misschien zijn deze kosten op passende wijze geassocieerd met verhoogde levertijden door de supply chain heen.
De realiteit van afval
Om het op te sommen: de productieafval geassocieerd met producten is een groeiende zorgen voor productiemanagers. Een precisiemiddel voor het schatten van grondstofkosten kan geld en tijd besparen op de lange termijn. Om de benodigde materialen voor een project nauwkeurig te schatten, moet een onderzoek worden uitgevoerd naar hoe en wie de productie zal uitvoeren, om te bepalen hoeveel er nodig is om de order te voltooien. Laat u niet misleiden en denk dat het geschatte, ideale bedrag precies het bedrag is dat nodig is om het project te voltooien, want langs de weg van leveranciersfaciliteit naar uw eigen productiepersoneel, kunnen sommige materialen het niet tot de finale fase maken.
Zijn er huidige operaties die ingesteld zijn om overmaat afval in uw bedrijf te hanteren? Of ziet u manieren om de efficiëntie in productieafval te verhogen?
Industriële technologie
- Hoe betrouwbaarheid tijd, talent en middelenverspilling in productie reduceert
- Kosten Besparen met Tijd- en Materiaalefficiëntie in Motor Bedradingsprojecten
- Duurzame e-commerce: hoe online detailhandelaren op tijd leveren, kosten snijden, en de planeet beschermen
- Hoe 3D-modellering Voorraad- en Materialenbeheer Efficiënter Maakt
- AI drijft nul-afvalproductie: Transformatie van fabrieken en toeleveringsketens
- Uw productie & verzending stroomlijnen: bewezen strategieën om kosten te snijden & efficiëntie te boosten
- Begrijpen van bewerkbaarheid: definitie, belang en meetmethoden
- Productiesystemen optimaliseren om efficiëntie te boosten en kosten te verlagen
- Hoe 3D-printsnelheid Bouwtijd en Productiviteit Stuurt
- De Rol van Wrijvingsmaterialen in Voertuigremmen en Industriële Toepassingen
- Huidige datum en tijd ophalen in Python: een praktische gids