



Industrie-adoptie van 3D-printing: Een rijpheidslandschap
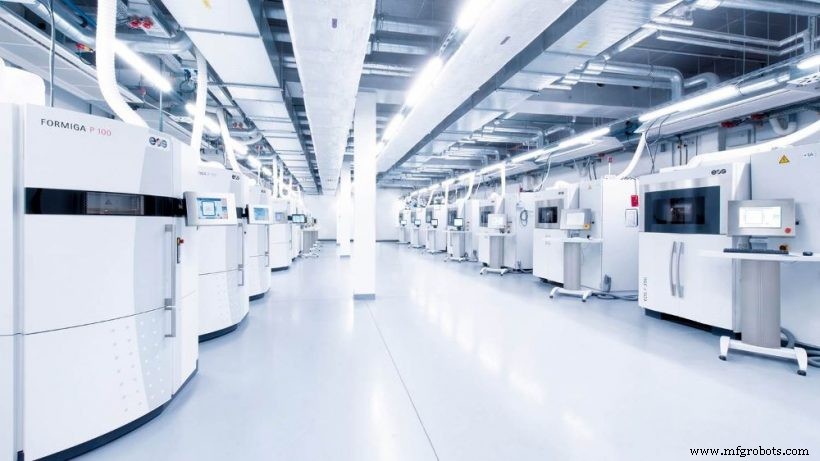
Afbeeldingscredit: EOS
3D-printing aandrijft nu prototyping, productontwikkeling en productie over sectoren heen – van luchtvaart tot bouw – wat digitale transformatie drijft met snellere levertijden, ontwerpvrijheid en on-demand productie.
Adoptie over industrieën heen
Onze Rijpheidskaart plaatst acht sleutelindustrieën op vier adoptiefasen: Vroeg, Adolescent, Vroege Mainstream en Rijp. Bekijk de infographic.
Fasen gedefinieerd:
- Vroeg – Exploratie pilots, beperkte real-world cases.
- Adolescent – Groeiend prototyping gebruik, opkomende case studies.
- Vroege Mainstream – Tooling, functionele prototypes, enkele eindgebruiksonderdelen; best practices ontstaan.
- Rijp – Bewezen, gestandaardiseerd, schaalbare productie over sectoren heen.
Luchtvaart
Fase: Vroege Mainstream
In 2020 had luchtvaart 16,8% van de $10,4 mrd additieve productiemarkt, wat bijdroeg aan snelle standaardontwikkeling. Sleutelspelers – GE, Airbus, Boeing, Safran, GKN – setzen metaal 3D-printing in voor tooling en eindgebruiksonderdelen. Boeing's 777X incorporeerde zes 3D-geprinte GE9X motorcomponenten, waaronder brandstofinjectoren en warmtewisselaars. Standaardisering geleid door Boeing/Oerlikon (titanium) en SAE International (vier 2020 standaarden). CAGR prognose 17,5-20,2% over vijf jaar.
Medisch
Fase: Vroege Mainstream
Marktomvang $1,25 mrd in 2022, geprojecteerd $6,08 mrd in 2027 (SmarTech). Orthopedie, gepersonaliseerde chirurgie en medische devices domineren. In 2021 worden >1 mrd metaalimplanten verwacht. Tandheelkundige toepassingen – transparante aligners – breiden uit, met Invisalign en SmileDirectClub die SLA en HP Jet Fusion 4210 voor massaproductie gebruiken. Regulatorische afstemming blijft een kritische enabler.
Auto
Fase: Vroege Mainstream
3D-printing is verhuisd van prototyping naar serie- en custom onderdelen, vooral in motorsport en luxe voertuigen. Ford collaboreert met Carbon voor eindgebruik reserveonderdelen; BMW printte zijn 1 miljoenste component (raamgeleiderail) via HP Multi-Jet Fusion. Metaal binder jetting (HP Metal Jet) richt zich op massaproductie van structurele onderdelen binnen 2-3 jaar.
Elektronica
Fase: Adolescent
Rapid prototyping van printplaten en antenna's is gebruikelijk; hoge-volume productie blijft ver. Leidende bedrijven – Optomec, Nano Dimension – ontwikkelen functionele elektronische componenten. Schaalbaarheid, materiaalbibliotheken en ontwerptools zijn de volgende hurdles voor mainstream adoptie.
Bouw
Fase: Vroeg Beton extrusie, vormprinting, grootschalige metaalstructuren en architectuurmodellen zijn opkomende toepassingen. Wereldwijde beton 3D-printmarkt geprojecteerd $57,89 mln in 2024. Dubai streeft 25% 3D-geprinte projecten in zes jaar. Huidig gebruik richt zich op vormen en gevelcomponenten, met projecten als een 42-verdiepingen NYC gebouw dat snelle vormproductie via BAAM demonstreert.
Olie & Gas
Fase: Vroeg BP noemt 3D-printing een top zes technologie voor de sector, biedend kosten, levertijd en supply chain flexibiliteit. Adoptie loopt achter door vertrouwen op bewezen leveranciers, maar GE en Siemens Oil & Gas printen al turbomachinery onderdelen. Metaalprocessen (SLM, EBM, DED) zijn meest relevant; DED maakt ook reparatie mogelijk. World Economic Forum schat $30 mrd waarde van vroege adoptie. Industriebrede standaarden en QA zijn in ontwikkeling via collaboraties als NTU-DNL GL.
Industriële Goederen
Fase: Vroege Mainstream Fabrikanten als CNH Industrial gebruiken 3D-printing voor reserveonderdelen en tooling, verschuivend van plastic naar metaal. Bedrijven als Caterpillar en Siemens Mobility adopteren ook 3D-geprinte componenten. Zand 3D-printers maken vormen voor zware machines, wat levertijden en fouten vermindert.
Consumentengoederen
Fase: Adolescent Rapid prototyping domineert, maar eindgebruiksproductie toont belofte in schoenen, brillen, sieraden en fietsen. Merken (adidas, Nike, Mykita) gebruiken SLS, SLA en DLS voor custom producten. Productievolumes nog laag; schaalbaarheid zal toekomstige adoptie dicteren.
Strategische Inzicht
Hoogwaardige, laag-volume sectoren (luchtvaart, medisch) leiden adoptie, terwijl massaproductie-industrieën kosten- en standaardiseringsbarrières tegenkomen. Om te slagen moeten bedrijven afstemmen op opkomende standaarden, investeren in schaalbare hardware, en digitale workflows integreren buiten prototyping om.
Industriebronnen
Voor diepere inzichten, raadpleeg de volledige infographic en ondersteunende case studies gelinkt door het artikel.
3d printen
- Gezondheidszorg Revolutioneren: Hoe 3D-printen Geneeskunde Transformeert
- 3D-printen: Een Hoeksteen van Industrie 4.0
- Hoe 3D-printen de defensie revolutioneert – voordelen, uitdagingen en toekomstige toepassingen
- Hoe 3D-printen de automotive productie revolutioneert – 2021 inzichten
- Hoe 3D-printen reserveonderdeelbeheer revolutioneert – 2021 update
- De Rijpgraad van Metalen 3D-printtechnologieën Beoordelen
- AM Over de Heen Wereld: Azië-Stille Oceaan 3D-print Rijpgraad en Rapide Groei
- Hoe 3D-Printen COVID-19 Leveringstekortbestrijdt
- De Duurzaamheid van Industriële 3D-printen Beoordelen
- Is uw commodity risk management strategie volwassen genoeg?
- Gietmalproductie revolutioneren: 3D-printen in de gietmalfabricageindustrie