



Additieve Manufacturing Landschap 2019: 171 bedrijven die industriële 3D-print groei aandrijven (bijgewerkt)
Update 26/05/2020: We hebben ons Additieve Manufacturing Landschap 2020 rapport en infographic uitgebracht, wat 231 organisaties dekt die digitale productie drijven. Ontdek het volledige artikel.
Afgelopen decennium is additieve manufacturing (AM) geëvolueerd van een niche prototyping-tool naar een hoeksteen van industriële productie. In 2019 was de AM-markt gewaardeerd op meer dan $9 miljard – een indrukwekkende stap binnen de bredere $12 biljoen productie-economie – en de snelle expansie herschapt hoe producten worden ontworpen, geprototyped en geproduceerd.
Nieuwe deelnemers en technologische doorbraken versnellen deze shift, creërend ongekende kansen voor fabrikanten, investeerders en technologieleveranciers.
Tempo houden met dit dynamische landschap kan uitdagend zijn. In februari 2019 introduceerde AMFG het eerste Additieve Manufacturing Landschap – een visuele kaart van de toonaangevende spelers in de sector. Het doel was om stakeholders een helder overzicht van de markt en een benchmark voor toekomstige groei te geven.
De populariteit van de infographic overschreed verwachtingen, wat ons dwingde de dataset uit te breiden en een gedetailleerd whitepaper te publiceren met kerninzichten. Hieronder volgt het bijgewerkte landschap en een beknopte samenvatting van de belangrijkste trends in de sector.
Wat is het Additieve Manufacturing Landschap?
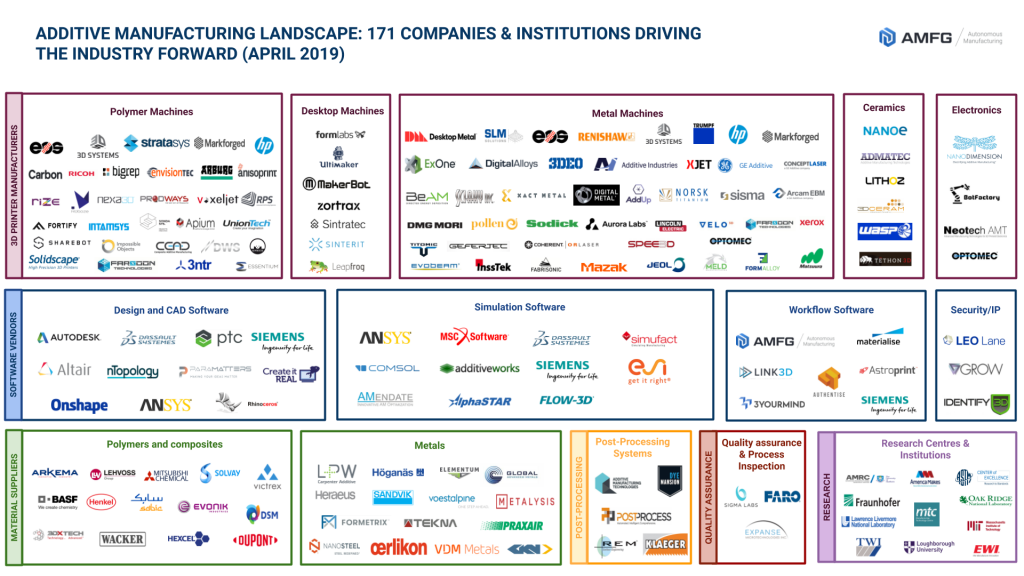
Het AM-ecosysteem is groot en snel bewegend. Ons Landschap visualiseert 171 bedrijven die actief industriële 3D-printen vooruit drijven. De firma's zijn gegroepeerd in zes categorieën:
- Hardwarefabrikanten – polymere, desktop, metaal, en elektronica-oplossingen
- Softwareleveranciers – ontwerp & CAD, workflow, en beveiligingstools
- Materiallenleveranciers – polymeren, composieten, en metalen
- Na-verwerking Systeemfabrikanten
- Kwaliteitsborging & Procesinspectie
- Onderzoeksinstellingen & Centra
Wie zijn opgenomen?
Om focus te behouden op industriële 3D-printen, hebben we alleen B2B-bedrijven opgenomen die kern AM-producten en -diensten aanbieden. Consument-gefocuste printers en zuivere servicebureaus zijn uitgesloten, met plannen om die segmenten in toekomstige iteraties te dekken.
Belangrijkste inzichten
Highlights uit het Landschap:
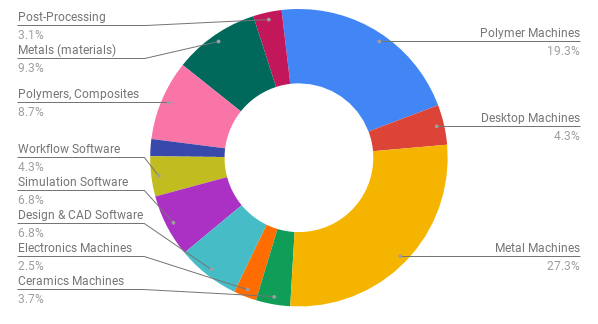
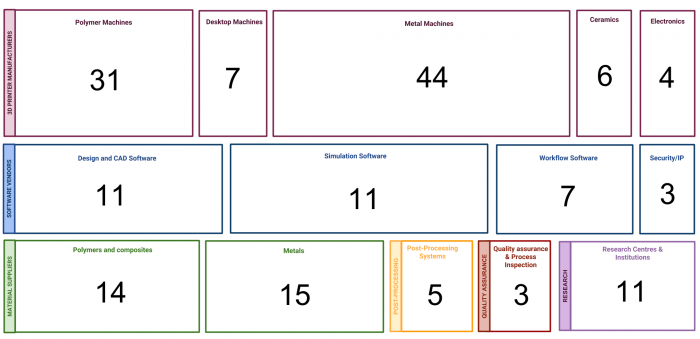
- Metaalprinters domineren de markt – 44 fabrikanten dekken een reeks poederbed-fusie en eigen technologiën.
- De eenhoorn-trio – Desktop Metal, Carbon en Formlabs hebben elk een waardering van meer dan $1 miljard overschreden, wat de commerciële haalbaarheid van hardware-oplossingen onderstreept.
- M&A-activiteit is hoog – Opvallende deals omvatten ANSYS' overnames van 3DSIM (2017) en Granta Design (2019), GE's aankoop van Concept Laser en Arcam (2017), en Xerox' overname van Vader Systems.
- Non-AM bedrijven kijken naar de ruimte – Bedrijven zoals Xerox breiden uit naar 3D-printen, wat bredere industriële interesse aangeeft.
Segment Diepgang
Hardware
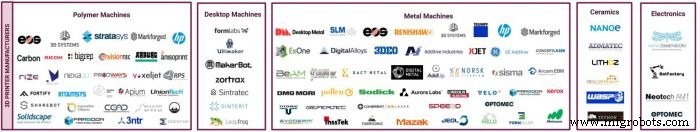
Hardware leidt het Landschap, met firma's die snellere, nauwkeurigere en productie-klaar systemen leveren. Veel fabrikanten kruisverkopen nu materialen en software, wat geïntegreerde ecosystemen creëert.
Polymeersystemen
Van Stratasys en EOS tot nieuwere deelnemers zoals Carbon en Nexa3D, beweegt polymere AM van prototyping naar eindgebruik-onderdelen. Carbons CLIP- en DLS-technologieën, gekoppeld aan partnerschappen met Adidas, Ford en Lamborghini, exemplificeren de rijpheid van dit segment.
Desktop Machines
Desktop 3D-printers hebben gepivoteerd van consument-hobbytools naar enterprise-grade apparaten. Formlabs en Ultimaker domineren de markt, biedend betaalbare maar industriële oplossingen – Formlabs' Form 2 SLA begint op $3.350 en de nieuwe Fusion 1 SLS is geprijsd rond $10.000.
Metaal AM Groei
Metaalprinten is gegroeid, met een 80% stijging in verkopen gerapporteerd in 2018. Gevestigde spelers zoals EOS, 3D Systems en SLM Solutions coëxisteren met nieuwkomers zoals Desktop Metal, HP's Metal Jet, en Digital Alloys' Joule-technologie, die metaaldraad gebruikt om kosten- en snelheidsuitdagingen aan te pakken.
Software
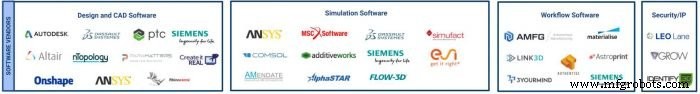
Ontwerp & CAD, simulatie, workflow en beveiliging software zijn essentieel voor een productie-klaar AM-workflow. Grote leveranciers – Autodesk, Dassault Systèmes, ANSYS en PTC – blijven gespecialiseerde firma's overnemen om hun AM-mogelijkheden te verdiepen.
Ontwerp & CAD, Simulatie
Deze categorieën blijven gedomineerd door industriereuzen die generatief ontwerp en topologische optimalisatie in hun platforms integreren. Recente overnames, zoals ANSYS' aankoop van 3DSIM en Granta Design, versterken deze trend.
Workflow Software
Workflow SaaS-oplossingen managen end-to-end AM-productie. Naarmate 3D-printen mainstream wordt, wordt de vraag naar dergelijke tools verwacht scherp te stijgen.
Beveiliging
IP- en databescherming is cruciaal. Toonaangevende leveranciers – LEO Lane, GROW en Identify 3D – bieden versleuteling, beveiligde gedistribueerde productie en bestandsniveau-bescherming, een niche die klaarstaat voor expansie.
Materialen
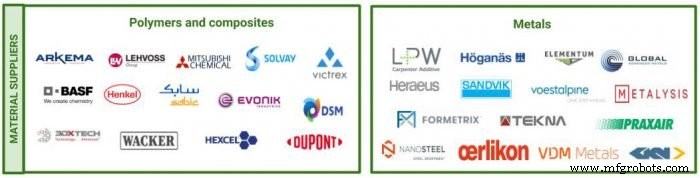
Terwijl de meeste leveranciers gevestigde materialenbedrijven zijn, heeft de duw naar 3D-printbare aanbiedingen competitie en prijsverlagingen aangewakkerd. Polymeren blijven het grootste segment, met hoogpresterende materialen zoals PEEK en ULTEM die industriële adoptie drijven. Metaalpoeders, met name titaniumlegeringen, breiden ook snel uit – titanium-zendingen groeiden 32% in 2018, met voorspellingen van 24% groei in legeringsopbrengsten voor 2019.
Na-verwerking
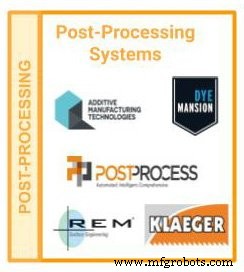
Geautomatiseerde na-verwerkingsoplossingen komen op om een traditioneel arbeidsintensieve stap aan te pakken. Additive Manufacturing Technologies' PostPro3D, PostProcess Technologies en DyeMansion bieden respectievelijk oppervlakte-afwerking, ondersteuningsverwijdering en hoge-volume afwerkingssystemen.
Toekomstperspectief
Het AM-landschap toont een duidelijke traject naar industriële rijpheid. Met voortgaande innovatie, nieuwe deelnemers en strategische partnerschappen, is de sector ingesteld om de $12 biljoen productiemarkt te disrupteren. Investeerders en bedrijven die vroeg betrokken raken, kunnen profiteren van de snelle evolutie van hardware, software, materialen en diensten.
Klik hier om het volledige Additieve Manufacturing Landschap whitepaper te downloaden.
3d printen
- Lucht- en Ruimtevaart Additieve Manufacturing Verhogen met MES: Standaarden, Kosten en Supply Chain Uitdagingen Overwinnen
- Waarom bedrijven gedistribueerde additieve productie moeten omarmen: Een pad naar agiliteit, duurzaamheid en winstgevendheid
- Hoe 3D-printen het medische veld revolutioneert: 4 sleuteltoepassingen & toekomstrends
- Hoe 3D-printen de defensie revolutioneert – voordelen, uitdagingen en toekomstige toepassingen
- Hybride productie: additieve en subtractieve technologieën samenvoegen voor de toekomst van productie
- Vier cruciale vragen voor additieve productie in 2019
- De Kernmethoden van Additive Manufacturing Verkend
- Hoe 3D-printen Innovatie, Efficiëntie en Customisatie in de Automotive-industrie Drijft
- Top 3 prioriteiten voor VS-fabrikanten in 2019: Groei, Regulering en Handel
- COVID-19 Heropening Gids voor Fabrikanten: Veiligheid, Compliance, en Productietips
- Voortgang van productiebedrijven in Industrie 4.0-implementatie beoordelen