



Productiesucces Ontgrendelen: Hoe Industriemix Staatsprestaties Vormt
Eerder schreef ik een blog over de verschillen over de 50 staten gemeten aan productiewaarde per werknemer. De verschillen over de staten waren aanzienlijk en ik suggereerde dat veel van die variatie een functie was van de mix van industrieën in elke staat. Hoewel deze mix niet de absolute voorspeller mag zijn voor productiegroei, is het ongetwijfeld een belangrijk en interessant factor om te overwegen bij het onderzoeken van optimale productie-efficiëntie.
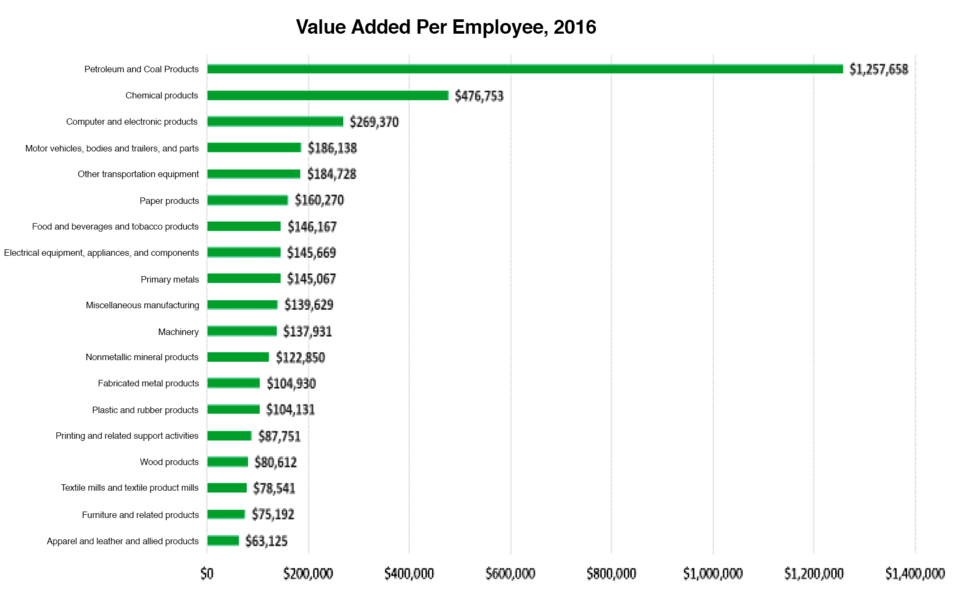
In deze blog kijk ik naar productiviteit (gemeten aan toegevoegde waarde per werknemer) over een brede set productie-industrieën. De meest productieve industrie – petroleum- en kolenproducten – is ongeveer 20 keer productiever dan de laagst gerangschikte industrie – kleding, leer en verwante producten.
Hoe Productie-industrieën Sich Verhouden
Toegevoegde waarde per werknemer over alle productie-industrieën in 2016 was net boven $175.000. Vijf industrieën lagen boven die benchmark en zijn een interessante mix. Als u nadenkt over deze industrieën en waar ze gelegen zijn, is het niet verrassend dat staten die deze industrieën huisvesten, veel hogere toegevoegde waarde zouden hebben dan andere staten.
De top twee industrieën zijn gerelateerd aan de petrochemische industrie. De derde meest productieve industrie is computers en elektronische producten en is geconcentreerd in een paar staten langs de westkust met een kleine handvol aan de oostkust (Massachusetts en North Carolina). Er is echter enige zorgen over meetproblemen in deze industrie en dus kan het overdreven zijn.
De volgende twee industrieën betreffen vliegtuigen, treinen en automobielen – automakers, onderdeelfabrikanten en ander transportequipment (denk aan luchtvaart) – en zijn geconcentreerd in de autogordel beginnend in Michigan en gaande door diverse staten in het Zuidoosten alsook Washington.
Er zijn vijf productie-industrieën die toegevoegde waarde minder dan $100.000 per werknemer hebben. Deze industrieën zijn arbeidsintensief en onderhevig aan intense wereldwijde concurrentie of dienen lokale/regionale markten. De drie industrieën met de laagste toegevoegde waarde per werknemer zijn industrieën die hard zijn geraakt door internationale concurrentie. Kleding, textiel, en de meubelindustrie zijn de laatste jaren met name geconfronteerd met uitdagingen. De houtproductenindustrie – specifiek hout, fineer, pallets/containers, vloeren, en andere gerelateerde items (constructies, gefabriceerde huizen/structuren, meubelwerk) en de bedrijven erin, worden uitgedaagd om naar hogere toegevoegde waarde werk te verplaatsen. De vijfde laagste industrie – printen en gerelateerde ondersteunende activiteiten – is primair een regionale of lokaal dienende industrie.
De overige negen industrieën omvatten een combinatie van die betrokken bij het bedienen van lokale en regionale markten zoals gefabriceerde metalen, machines, kunststoffen, elektrische apparatuur en voedsel. Andere in deze categorie zijn grondstof-gebaseerde commoditeitsindustrieën zoals primaire metalen, papier en niet-metallische mineralen. Deze industrieën kunnen beïnvloed worden door een andere set factoren dan de andere groepen.
Industrieën verschillen in termen van hun prestaties gemeten aan toegevoegde waarde gebaseerd op productiviteit. Deze informatie heeft implicaties voor beleidsmakers, MEP Centers, en bedrijven zelf. Voor bedrijven kan deze informatie beginnen te dienen als een benchmark voor het bekijken van hun prestaties, hoewel meer gedetailleerde informatie nodig is, kan het nog steeds ruwe maten bieden. Voor beleidsmakers, nadenken over welke productie-industrieën ze kiezen om te bevorderen en te ondersteunen, zou gebaseerd moeten zijn op het begrijpen van het portefeuille van industrieën die hun staat, regionale, of lokale economie vormen en de externe factoren die industriestandaarden en concurrentievermogen beïnvloeden. Dit kan ook het focusseren op de kritische elementen die industrieën mogelijk maken en ondersteunen van infrastructuur, humaan kapitaal en het ecosysteem tot innovatie, nieuwe producten, en uiteindelijk bedrijfsconcurrentievermogen. Voor Centers kan deze data een set ruwe benchmarks suggereren die ze met bedrijven kunnen gebruiken om hun prestaties te beoordelen en een weg vooruit te vestigen om hun prestaties te optimaliseren, en potentiël te bepalen welke sectoren ze willen focussen.
Industriële technologie
- Industrie 4.0 Uitgelegd: De Slimme Productierevolutie
- De ware waarde van uw bedrijf ontgrendelen: Gids voor kleine en middelgrote fabrikanten
- Industrieën die vertrouwen op metaalbewerking: Een uitgebreid overzicht
- Industrie 4.0 Uitgelegd: Sleuteltechnologieën & Voordelen
- Belangrijkste productieprocessen per industrie – Een praktische gids
- De drukkerijindustrie begrijpen: sleutelrollen en diensten
- Industrietrends begrijpen: cruciale inzichten voor concurrentievoordeel
- De Visserijsector Uitgelegd: Vanvangst Tot Consument
- De Verf- & Coatingsindustrie: Belangrijkste Spelers & Producten
- De verpakkingsindustrie: Definitie, omvang en economische impact
- Industriestandaarden Begrijpen: Waarom Ze Ertoe Doen en Hoe Te Voldoen