



Is 3D-printen aan het binnenkomen in het productiviteitsplateau?
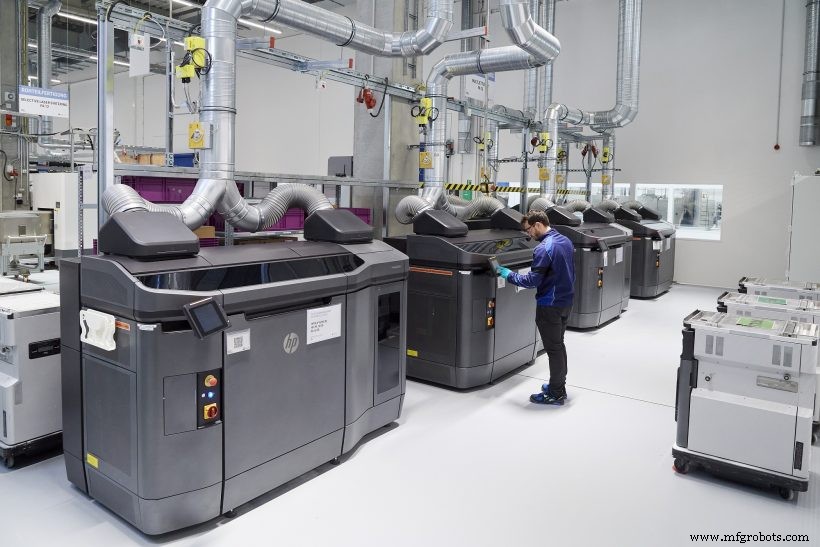
[Afbeeldingscredit: BMW Group]
De Gartner Hype Cycle en 3D-printens positie begrijpen
De Gartner Hype Cycle visualiseert de levenscyclus van opkomende technologieën, met het "Plateau van Productiviteit" als het punt waarop wijdverspreide, winstgevende adoptie begint. Waar staat 3D-printen op die grafiek? Met andere woorden: heeft de technologie volwassenheid bereikt?
Het additieve productie (AM)-landschap omvat verschillende segmenten, elk op een ander volwassenheidsniveau. Toch tonen belangrijke indicatoren aan dat de industrie stapsgewijs naar een volwassen staat vordert. Hieronder onderzoeken we de meest vertellende trends en benadrukken we de drie sectoren die al naar mainstream-adoptie toe bewegen.
Een rijpend 3D-print ecosysteem
Meerdere signalen suggereren dat de industrie naar volwassenheid vordert. We analyseren stijgende M&A-activiteit, uitbreidende use cases gedreven door technologische doorbraken, en de push voor diepere integratie en interoperabiliteit.
De consolidatiegolf
Nieuwe industrieën fragmenteren typisch voordat ze consolideren. Het Consolidatiecurve-framework schetst vier fasen - Opening, Scale, Focus, Balans & Alliantie - die de meeste sectoren volgen.
3D-printens reis getraceerd: de technologie debuteerde in de jaren '80 en bleef in de Opening-fase tot eind jaren 2000, toen pioniers als Stratasys, 3D Systems en Materialise een wereldwijde aanwezigheid vestigden en significante toetredingsbarrières oprichtten. De vroege jaren 2010 brachten de Scale-fase, gekenmerkt door exponentiële groei, het opduiken van spelers als MakerBot, 3DHubs en Formlabs, en een golf aan overnames geleid door Stratasys en 3D Systems.
Gelijktijdig piekte de hype en zakte daarna rond 2015, wat consumentenenthousiasme dempte. De daling van de hype verduidelijkte dat 3D-printen geen noviteit is, maar een robuuste productietechnologie met enorm industrieel potentieel.
Terwijl consument-gerichte 3D-print vertraagde, versnelde industriële AM. In de jaren 2020 observeren we een shift van de tweede Scale-fase naar Focus, zichtbaar in de afgelopen 12 maanden golf van grootschalige M&A-deals. Bekende transacties zijn:
- Stratasys overneemt Origin
- Stratasys overneemt RPS
- Desktop Metal overneemt EnvisionTEC
- DSM overneemt delen van Clariant's 3D-printportefeuille
- Covestro overneemt DSM Resins & Functional Materials, inclusief DSM Additive Manufacturing
- Protolabs overneemt 3DHubs
- BEAMIT Group overneemt 3T Additive Manufacturing
- Nikon koopt meerderheidsaandeel in Morf3D
Belangrijke drijfveren achter deze golf zijn:
- Fabrikanten die hun bereik uitbreiden (bijv. Nikon & Morf3D)
- AM-bedrijven die hun waardeketenpositie versterken (bijv. Desktop Metal & EnvisionTEC)
- Apparaatfabrikanten die innovatieve technologieën integreren (bijv. Stratasys & Origin)
De industrie blijft enkele jaren verwijderd van de finale Balans & Alliantie-fase, waar een handvol reuzen 70-90% van de markt domineren. De jaren 2020 zullen gedefinieerd worden door megadeals die het mondiale 3D-printlandschap herschikken.
Van prototyping naar eindgebruiksproductie
Oorspronkelijk gevierd voor rapid prototyping, wordt 3D-printen nu steeds vaker gebruikt voor functionele eindgebruiksonddelen. Enquêtes illustreren deze shift: Ultimaker's 3D Printing Sentiment Index 2021 noteerde een 7% daling in prototyping-gebruik en een 5% stijging in eindgebruikstoepassingen ten opzichte van 2019. Jabil's 3D Printing Technology Trends 2021 herhaalden deze bevindingen, met 55% van de geïnterviewde bedrijven die ten minste een kwart van hun AM-capaciteit inzetten voor functionele onderdelen - een significante sprong ten opzichte van 2019-cijfers.
Deze data bevestigen dat AM overgaat van een niche hobby-tool naar een mainstream industriële technologie, wat vroege volwassenheid signaleert.
Hogersnelheidsprinten en uitgebreide materialen
Functionele toepassingen eisen snellere processen en gecertificeerde materialen. Historisch waren de meeste AM-technieken traag en ontbraken productie-kwaliteit materialen. Om te concurreren met traditionele productie, hebben industrie-spelers hoge-snelheid binder jetting, multi-laser powder bed fusion (PBF) voor metalen en vat fotopolymerisatie voor kunststoffen geïntroduceerd. Gelijktijdig richten materialenleveranciers zich op hoogpresterende legeringen en composieten.
Deze vooruitgang drijft adoptie in sectoren die voorheen terughoudend waren AM voor productieonderdelen te gebruiken.
Lees ook: Composiet 3D-printen: Een opkomende technologie met een heldere toekomst
Een geïntegreerd additief ecosysteem bouwen
Echte volwassenheid voor AM vereist silos te doorbreken over ontwerp, productie en toeleveringsketen. Hoewel hardware en materialen centraal blijven, is er een groeiende nadruk op automatisering - van topologie-optimalisatie in ontwerp tot post-productie stroomlijning. Additieve manufacturing execution systems (MES) automatiseren nu orderafhandeling en scheduling, wat efficiëntie verbetert.
Vervolglectuur: Additieve productie-uitdagingen oplossen met MES
Hardwarefabrikanten openen ook hun platforms voor third-party integratie, wat een verbonden ecosysteem mogelijk maakt dat interoperabiliteit en schaalbaarheid ondersteunt.
Welke 3D-printsegmenten hebben het plateau van productiviteit bereikt?
Hoewel de industrie als geheel rijpt, varieert de voortgang per segment. Sommige gebieden, zoals 3D-geprinte menselijke weefsels, blijven embryonaal, terwijl polymer-gebaseerd printen volwassenheid nadert. Hieronder verkennen we de segmenten die naar het productiviteitsplateau bewegen en de krachten die ze voortdrijven.
3D-printdienstverleners
Belangrijke industriemetrieken:
- Het Wohlers Report 2021 rapporteert $5 miljard omzet voor dienstverleners in 2020.
- EY's 2019-rapport plaatst dienstverleners op 34% van de mondiale AM-markt.
- Jabil's 2021-trends tonen aan dat 45% van bedrijven 3D-printjobs outsource.
Ondertussen een 2020-daling, groeide de dienstensector. Veel ondernemingen maken eerste kennis met AM via dienstverleners, vooral midden in toeleveringsketenstoringen die AM's veerkracht benadrukken. Competitie verergerd naarmate hardwarefabrikanten servicelijnen lanceren en het "Manufacturing-as-a-Service"-model consolideert op single-platform marktplaatsen.
Succes in deze drukte arena hangt af van continue innovatie, servicediversificatie, processtandaardisatie en automatisering, gekoppeld aan expansie in nieuwe markten.
Tandheelkundige 3D-print
Hogersnelheid polymer AM heeft de groei in tandheelkundige toepassingen versneld. SmarTech schat de AM tandheelkundige en medische markt op meer dan $3 miljard. Digitale tandheelkunde - integrerend intraorale scanning, CAD/CAM en 3D-printen - is nu mainstream. Toepassingen variëren van chirurgische gidsen tot transparante aligners, de laatste zijnde het hoogste-volume use case wereldwijd.
3D-printen maakt snelle, patiënt-specifieke alignerproductie mogelijk vanuit digitale scans, wat traditionele productie in snelheid en kosten overtreft. Meer dan 70% van de Amerikaanse tandtechnische laboratoria wordt verwacht 3D-printtechnologie te bezitten eind 2021, wat de industrie naar een $9,2 miljard waardering duwt in de komende vijf tot zeven jaar.
Metaal Powder Bed Fusion
Metaal PBF blijft de meest volwassen AM-technologie. De afgelopen decennium hebben fabrikanten automatisering en integratie verfijnd, wat modulare, hoge-automatiseringssystemen opleverde die handmatige arbeid verminderen.
Laser PBF stuurt nu cruciale luchtvaartcomponenten, zoals motoronderdelen, wat de technologie's vermogen toont om complexe geometrieën met minimale afval te produceren. Hoewel het proces betrouwbaar functionele onderdelen kan leveren, vereist eindproductie vaak fijn-afstelling en validatie.
Toekomstige winsten in gebruiksgemak en betrouwbaarheid zullen voortkomen uit software-voortgang en gestroomlijnde workflows. Bijvoorbeeld, VELO3D's Intelligent Fusion systeem levert onderdelen met minder supports, superieure oppervlakteafwerking en hogere succespercentages, wat de algehele betrouwbaarheid verbetert.
Metaal PBF heeft de grootste geïnstalleerde basis onder metaal AM-technologieën en beheert het grootste marktaandeel. Metaalgebruik in 3D-printen is met 20% gegroeid sinds 2019, wat de 12% groei in polymeren overtreft - een duidelijke indicator van toenemend vertrouwen in metaal AM's volwassenheid.
Industriële 3D-print: Een decennium van duurzame groei
De industrie is een nieuwe groeifase binnengegaan, gedreven door bedrijven die reageren op toeleveringsketen- en productiebeperkingen. Deze momentum beslaat alle AM-segmenten, niet alleen de eerder benadrukte.
Versnelde technologische vooruitgang beweegt ons stapsgewijs naar gedistribueerde digitale productie - een visie die lang in ontwikkeling was en nu materialiseert naarmate het AM-ecosysteem samenkogelt.
Hoe zal productie evolueren zodra AM volledig volwassen is? Het antwoord ontvouwt zich snel.
Ontdek hoe u de basis kunt leggen die de shift naar gedistribueerde additieve productie versnelt in ons gratis whitepaper.
3d printen
- 6 bewaarde strategieën om 3D-printkosten te verlagen
- Efficiëntie Maximeren: Hoe Nesting Polymere 3D-printprestaties Verbeterd
- De pandemie-impact op 3D-printing: van daling tot herstel
- In-house Productie: De Fuse 1 Bouwt Zelf Onderdelen
- Hoe 3D-printen de Productie in het Volgende Decennium Transformeert
- Hoe 3D-printen de Moderne Productie Revolusionert
- COVID-19 Benadrukt de Cruciale Rol van 3D-Printen in de Gezondheidszorg
- Uitgebreide gids 3D-printen: van basis tot geavanceerde technieken
- De Drie Essentiële Stappen Van 3D-Printen: Van CAD-Ontwerp Tot Finale Afwerking
- Waarom 3D-Printen Booming Is: Belangrijkste Drijfveren & Toekomstperspectief
- De toekomst printen: Flexibele electronics als kracht voor het Internet of Things