



Industriële IoT-Adoptie Versnelt, Nieuwe Kans Ontgrendelend
Na een trage start, met name in Europa, heeft de adoptiesnelheid van industriële internet of things (IIoT) netwerken en de meer consumentengerichte IoT, aanzienlijk opgedaan. De uitblik is positiever – hoewel er nog hobbeljes zitten.
Bedrijven die zich richten op het ontwerpen en produceren van ultra-laagstroom chips, chipsets en modules voor de netwerken, worden veel optimistischer over de vooruitzichten, net als sommige cellulair netwerkexploitanten.
En misschien het meest significant: grote organisaties over talloze uiteenlopende sectoren – nutsbedrijven, landbouw, logistiek, telemedicine en transport – bewegen van het testen en kwalificeren van de beschikbare IIoT-netwerken naar het implementeren ervan.
Volgens een recent rapport van mobiele en satellietcommunicatiespecialist Inmarsat, is er "een snelle toename in de volwassenheidsgraad van organisaties die de technologie adopteren sinds het begin van de Covid-19-pandemie."
Inmarsat befragde 450 "globaal" bedrijven in diverse industriële sectoren begin dit jaar, en 77% gaf aan ten minste één IoT- of IIoT-project geïmplementeerd te hebben, met net meer dan 40% hiervan in de afgelopen 12 maanden.
De overige 23% had nog geen project geïmplementeerde, maar gaf aan dat dergelijke netwerken op hun roadmap staan of dat ze proeven hebben gestart.
"Hoewel onze bevindingen wijzen op IoT als drijvende kracht achter significante opstoot in efficiëntie, duurzaamheid en veiligheid over mondiale toeleveringsketens, zijn er gebieden waar organisaties verbeteringen kunnen doorvoeren," zei Mike Carter, president van Inmarsat's Enterprise-operaties. "Connectiviteit, databeheer, personeelstekorten, beveiligingsdreigingen en investeringsniveaus blijven uitdagingen naarmate de wereldwijde productie- en toeleveringsketens steeds meer gedigitaliseerd en verweven raken."
IoT Analytics' Satyajit Sinha
Eerder dit jaar verraste Inmarsat velen door een globaal narrowband-netwerk (NB-IoT) voor IoT-connectiviteit aan te kondigen, gericht op maritieme, luchtvaart- en overheidssectoren. Gedoopt tot Elera, is het netwerk gepland voor lancering volgend jaar en gebruikt het L-band spectrum voor diverse terrestrische en satelliettoepassingen.
Dat kwam kort na het nieuws dat de satellietexploitant plannde om bestaande geostationaire satellieten te combineren met low-earth-orbit satellieten en terrestrische 5G-netwerken voor een geïntegreerde aanbieding, genaamd Orchestra.
Analysten worden ook bullisher over de vooruitzichten voor zowel IIoT als IoT, die – met uitzondering van China, met zijn massale cellulair NB-IoT-rollout de afgelopen 18 maanden – moeite hebben gehad om significante impact te maken.
Hamburg-gebaseerd IoT Analytics stelt dat ondanks de impact van Covid-19 en de mondiale tekortkoming aan siliciumcomponenten door ketenproblemen, het aantal IoT-apparaten dit jaar met 9% zal stijgen naar een geschatte 12,3 miljard verbonden actieve endpoints, en dat er in 2025 meer dan 27 miljard IoT-verbindingen kunnen zijn.
Maar, in exclusief interview met EE Times Europe, merkte Satyajit Sinha, principal analyst bij IoT Analytics, op dat "het aantal verbonden IoT-apparaten daadwerkelijk iets lager uitviel dan onze midyear-voorspelling van 11,7 miljard verbindingen voor 2020, versus het daadwerkelijke cijfer van 11,3 miljard. We voorspellen nu dat er in 2025 27,1 miljard verbonden IoT-apparaten zullen zijn, een iets lager cijfer dan onze eerdere voorspelling van 30,9 miljard."
Sinha wijst op twee "kritieke" factoren die de groeicurve belemmeren: "De pandemie heeft zowel vraag als aanbod beïnvloed, en het laatstgenoemde was zelfs op kritieke momenten gestopt, toen toeleveringsketens en toegang tot grondstoffen niet intact waren. In de eerste helft van vorig jaar waren budgetten bevroren. Vraag keerde terug in de tweede helft van 2020, maar aanbod was vaak gestort. Gevolg: veel IoT- en IIoT-initiatieven werden gestaakt of in sommige gevallen geannuleerd. En additionele ketenproblemen blijven in sommige regio's bestaan."
klik voor full-size afbeelding
Tweedens is er het chiptekort. "Initieel zagen we dit als een bijproduct van de pandemie-impact op de toeleveringsketen," zei Sinha. "Echter, het is een eigen issue geworden: productiecapaciteit kon de mondiale vraag niet halen.
"Dit raakte eerst de auto-industrie en breidde zich snel uit naar andere segmenten, inclusief IoT," voegde hij toe, waarschuwend dat "in 2021, dit chiptekort verwacht wordt een factor te zijn voor nog wel twee jaar voordat voldoende additionele productiecapaciteit beschikbaar komt."
Wat de chipleveranciers betreft, merkte Sinha op dat "Qualcomm comfortabel leidt, en vijf spelers de cellulair IoT-chipmarkt domineren, de anderen zijn MediaTek, HiSilicon, Intel en Unisoc. Deze vijf genieten 93% van alle 2020 wereldwijde cellulair IoT-chipset-uitzendingen."
Andere belangrijke spelers die zich richten op de sectoren zijn Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip en Dialog.
Inderdaad, Silicon Labs heeft geleidelijk alle zakelijke sectoren niet gerelateerd aan IoT en wireless verkocht en lanceerde in september een reeks sub-1-GHz SoCs voor IoT-toepassingen die lange-afstand RF en energie-efficiëntie combineren met gecertificeerde Arm PSA Level 3 beveiliging.
Ook serieus betrokken zijn Qorvo, met RF-chips; NXP Semiconductors, met microcontrollers; en Skyworks, met een reeks SoCs.
Elk verbonden IoT- en IIoT-apparaat dat cellulair connectiviteit gebruikt, of het nu 2G, 3G, 4G, LTE-M, 5G of NB-IoT is, heeft deze chipsets nodig. Maar het moet worden opgemerkt dat de chips en chipsets direct in de PCB van het apparaat kunnen worden ingebed of in een IoT-module die in het apparaat wordt geplaatst. IoT Analytics' onderzoek richt zich op de laatste optie: cellulair IoT-chipsets ingebed in een IoT-module.
Toonaangevende moduleleveranciers zijn Quectel, Fibocom, Sierra Wireless, Sequans, Thales en Telit.
Vanuit een verbindingsperspectief drijven de nieuwste technologiestandaarden, zoals 5G, Wi-Fi 6 en 6E, en LPWA, de markt, terwijl IoT Analytics suggereert dat satelliet IoT een wildcard is die een serieuze impact kan maken in het latere deel van de voorspellingsperiode.
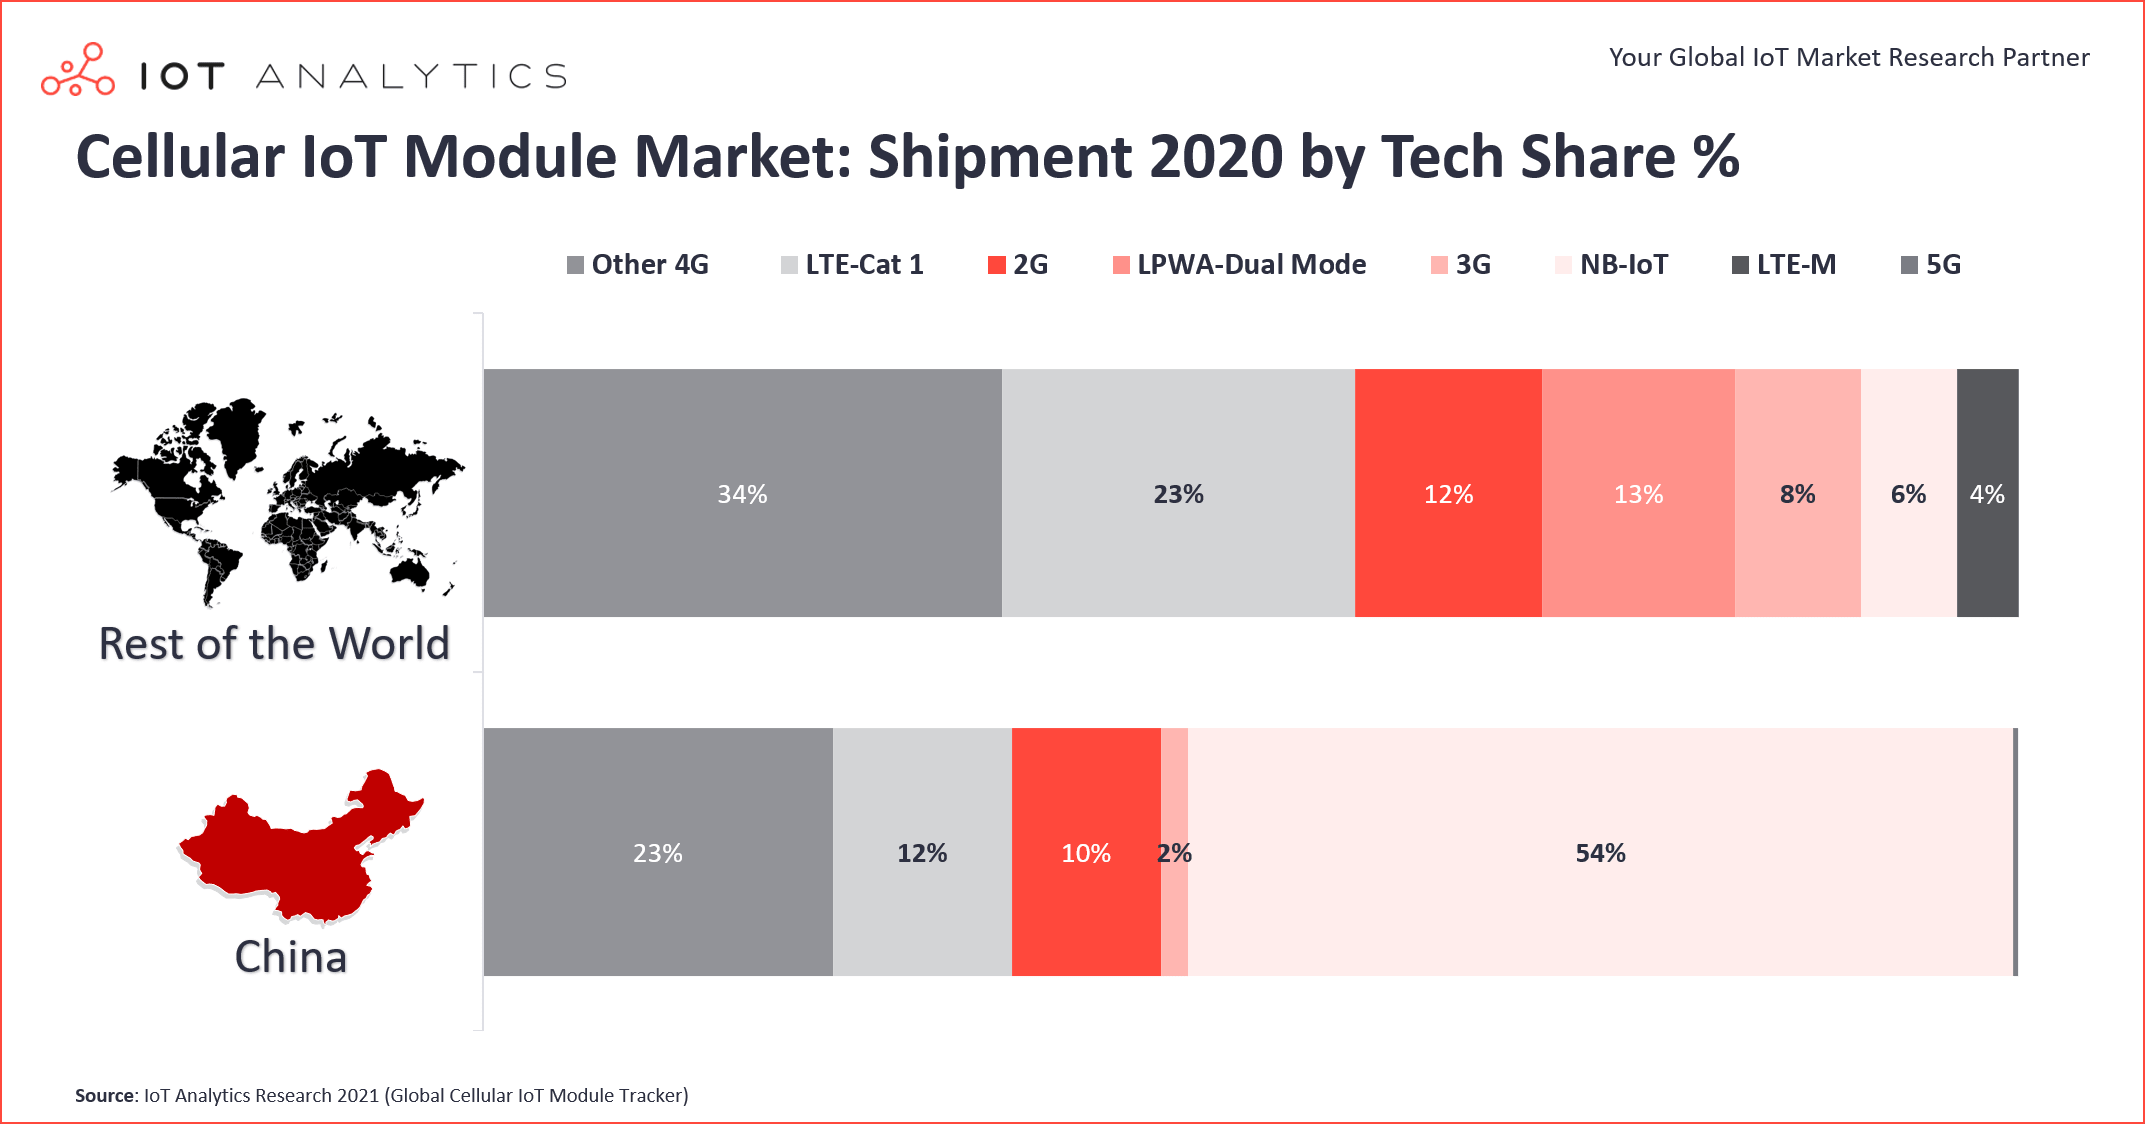
Sinha merkte op dat een van de interessante ontwikkelingen in de sector de enorme kloof is tussen wat er in China gebeurt en wat er in de rest van de wereld gebeurt. Buiten China is LTE-Cat 1-penetratie significant sterker dan die van NB-IoT. Hij schat dat LTE-Cat 1 (een subset van 4G) bijna een kwart (23%) van de markt buiten China uitmaakt, maar slechts 12% in China.
De opkomst van LTE-Cat 1 begon in Noord-Amerika enkele jaren geleden, toen het de go-to alternatief werd, aangezien deze netwerken door mobiele operators werden uitgezaaid. De massale migratie van 2G/3G naar LTE-Cat 1 startte in 2018 en "groeide met 40% jaar op jaar tijdens 2020," zei Sinha. Een chipset in het bijzonder van Qualcomm, de MDM9207-1, was verreweg de grootste begunstigde van deze enorme toename, voegde hij toe. Tegelijkertijd zou Unisoc's 8910DM significant sneller gegroeid zijn in dezelfde periode, wat de ontwikkeling van de nieuwere LTE-Cat 1 bis-subsegment dreef, wat nu 23% van alle LTE-Cat 1-uitzendingen uitmaakt.
Cat 1 bis is gebaseerd op 3GPP Release 13 en gekenmerkt door een enkele antenne en dus geoptimaliseerd voor laagstroomtoepassingen. De initiële LTE-Cat 1 wordt gedefinieerd door Release 8 en heeft twee ontvangsantennes nodig.
Sinha wijst op een andere belangrijke trend in de sector. In de eerste helft van vorig jaar hadden verbonden apparaten die ongelicenseerd LPWA gebruikten – bijvoorbeeld LoRa en Sigfox – een aandeel van 53% in wereldwijde LPWA-verbindingen, terwijl gelicenseerd LPWA zoals NB-IoT en LTE-M 47% bijdroegen. Een jaar later, voor dezelfde periode, leidde gelicenseerd LPWA met 54% aandeel, terwijl het ongelicenseerde segment een aandeel van 46% had in wereldwijde LPWA-verbindingen, zei hij.
Een belangrijke reden is al aangehaald: NB-IoT's enorme groei in China tijdens de eerste helft van 2021. Het resultaat is dat narrowband IoT, als enkele technologie, nu de LPWA-markt leidt met 44% marktaandeel, en LoRa is naar de tweede plek gegleden met 37% aandeel in wereldwijde verbindingen.
Wat specifieke industriësectoren betreft, zijn die op de steilste opwaartse curve transport en automotive, evenals logistiek; gecombineerd staan ze voor ongeveer 30% van de wereldwijde cellulair IoT- en IIoT-chipset-marktvraag. En binnen die segmenten hebben asset-tracking-initiatieven, in plaats van traditionele telematica-toepassingen, de markt gedreven, groeiend met ongeveer 22% jaar op jaar (2020/21), zei Sinha. Automotive-adoptie van 5G gaat ook snel.
Een belangrijk element in deze over het algemeen positieve uitblik is dat hoewel de toenemende beschikbaarheid van 5G nieuwe IIoT- en IoT-zakelijke kansen creëert, het tegenintuïtief ook de potentieel van de sector belemmert doordat mobiele operators hun capaciteiten met betrekking tot banddekking overhypen.
Sequans's Jeremy Gosteau
Deze visie werd benadrukt in een interview met Jeremy Gosteau, director of IoT product marketing bij de Franse groep Sequans. Het bedrijf, dat breed actief is in de VS, Japan en Europa, richt zich al jaren op chips voor de cellulair IoT- en IIoT-sectoren en is recentelijk ook de modulebusiness binnengekomen.
Een van de hoofdproblemen is dat NB-IoT in de meeste gebieden, behalve China, ondergewaardeerd en misschien overhyped is door operators, stelde Gosteau voor. "Een van de kernaspecten van het probleem, met name in Europa, is dat operators pas nu serieus beginnen met het uitschakelen van hun 2G- en 3G-netwerken," vertelde hij EE Times Europe, toevoegend dat de VS misschien twee jaar voorop lopen maar dat beide nog achter veel andere markten achterblijven. "Helaas, het is wat het is. Maar Europa toont eindelijk gezonde groei, en de barrières voor NB-IoT komen definitief weg."
Hij voegde toe dat een ander sleutelprobleem "de serieuze fragmentatie van de cellulair en niet-cellulair [laagstroom] broadband versies van de aanbieding" is. Een deel van het probleem lijkt te zijn dat 5G zo snel kwam na Release 13 (van LTE-M en NB-IoT), wat betekende dat operators de ene of andere versie in verschillende gebieden implementeerden.
Kosten zijn ook een grote struikelblok geweest, benadrukte Gosteau. Vanwege de fragmentatie en dus de noodzaak voor hogere prijzen voor de afzonderlijke chips, in plaats van de enorme volumes die voor slechts één van de opties behaald hadden kunnen worden, was de vooruitgang noodzakelijk vertraagd.
Een uitweg uit dit dilemma zou de commercialisatie zijn van modules die verschillende versies combineren en aanbieden – LTE-M, LTE-Cat 1 en NB-IoT bijvoorbeeld – binnen dezelfde module, "wat de kosten naar onder de US$10 per unit brengt."
Dit betekent dat massive IoT realiteit kan worden, maar waarschijnlijk niet snel, zei Gosteau. Daarnaast zijn moeilijke roaming-issues met NB-IoT tussen operators min of meer opgelost, wat de airtime-economie aanzienlijk verbetert, stelde hij voor.
Hij wees op een potentieel positieve ontwikkeling van een van de grootste wereldwijde carriers die consumenten- en zakelijke adoptie van IoT en IIoT promoot: Vodafone. "Ze praten over een enorme, multi-miljoen-eenheden deal rond NB-IoT en wellicht de grootste contract van de industrie buiten China," zei Gosteau.
Als dit waar is en het lukt, kan het een enorme plus zijn voor de hele sector, mogelijk een grote trend ontketenen die twee jaar geleden simpelweg niet zou hebben kunnen gebeuren. Anderen zouden volgen, wat de volwassenwording van de betrokken technologieën aangeeft.
>> Dit artikel werd oorspronkelijk gepubliceerd op onze sister site, EE Times Europe.
Internet of Things-technologie
- Hoe 5G IoT en industriële IoT zal revolutioneren
- Waarom Edge Computing Essentieel is voor IoT-succes
- Waarom OSGi het ideale framework is voor moderne IoT-oplossingen
- Blockchain: de sleutel tot veilige, transparante IoT-adoptie
- FusionHD: Intelligente Flash Geheugen voor Next-Gen IoT
- Hoe Ziektekostenverzekeraars IoT In Drie Strategische Stappen Kunnen Omarmmen
- Toekomstperspectief: Industrial IoT voortgang voor productie-excellentie
- IoT-adoptie meesteren: Een bewezen driedelige blauwdruk
- Toeleveringsketenkwetsbaarheden Bedreigen Industriële IoT-beveiliging
- Hoe Blockchain IoT revolutioneert: Adoptie, kansen en toekomsttrends
- Augmented Reality: De IoT-oplossing die mensen versterkt